- Home
- Business
- Government Schemes: ஏழை மற்றும் நடுத்தரக் குடும்பங்களுக்கு உதவும் மத்திய அரசின் 6 முக்கியத் திட்டங்கள்! யாருக்கெல்லாம் என்னென்ன நன்மைகள்?
Government Schemes: ஏழை மற்றும் நடுத்தரக் குடும்பங்களுக்கு உதவும் மத்திய அரசின் 6 முக்கியத் திட்டங்கள்! யாருக்கெல்லாம் என்னென்ன நன்மைகள்?
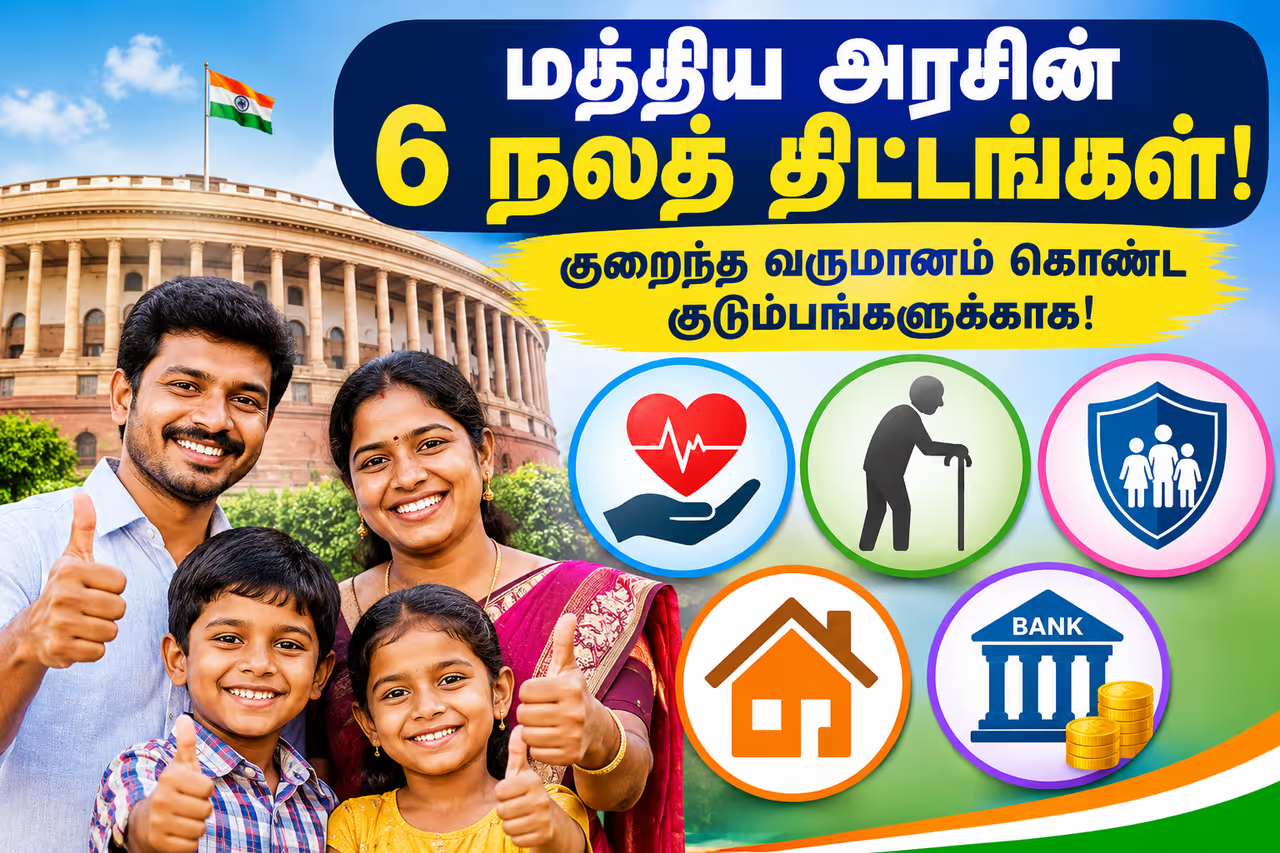
ஏழை மற்றும் நடுத்தரக் குடும்பங்களுக்கு உதவும் மத்திய அரசின் 6 நலத்திட்டங்கள் என்னென்ன? ரூ.5 லட்சம் மருத்துவக் காப்பீடு, ரூ.2 லட்சம் ஆயுள் காப்பீடு, ஓய்வூதியம், வீட்டு மானியம் உள்ளிட்ட பயன்கள், விண்ணப்பிக்கும் முறைகளை முழுமையாகத் தெரிந்துகொள்ளுங்கள்.
குடும்பத்தின் பொருளாதாரச் சுமையைக் குறைக்கும் அரசு உதவிகள்!
அன்றாட வாழ்க்கையில் உணவு, வீட்டு வாடகை, மருத்துவம், குழந்தைகளின் கல்வி, குடும்பச் செலவுகள் எனப் பல்வேறு தேவைகளுக்காகப் பணம் செலவிட வேண்டியுள்ளது. குறிப்பாகக் குறைந்த வருமானத்தில் குடும்பத்தை நடத்துபவர்களுக்கு எதிர்பாராத மருத்துவச் செலவுகள், விபத்துகள், வேலை இழப்பு போன்ற சூழ்நிலைகள் பெரும் நிதிச் சுமையை ஏற்படுத்துகின்றன.
இத்தகைய பிரச்சினைகளைக் கருத்தில் கொண்டு மத்திய அரசு பல்வேறு சமூகப் பாதுகாப்புத் திட்டங்களைச் செயல்படுத்தி வருகிறது. மருத்துவக் காப்பீடு, ஆயுள் காப்பீடு, விபத்துக் காப்பீடு, ஓய்வூதியம், சொந்த வீடு மற்றும் வங்கிச் சேவை எனப் பல்வேறு அடிப்படைத் தேவைகளுக்கு இந்தத் திட்டங்கள் உதவுகின்றன.
குறிப்பாக, பொருளாதாரத்தில் பின்தங்கிய குடும்பங்கள் மற்றும் அமைப்புசாரா துறையில் பணியாற்றும் தொழிலாளர்கள் தெரிந்துகொள்ள வேண்டிய ஆறு முக்கிய மத்திய அரசுத் திட்டங்களை இப்போது விரிவாகப் பார்க்கலாம்.


ஆயுஷ்மான் பாரத் திட்டம்: ஆண்டுக்கு ரூ.5 லட்சம் வரை மருத்துவக் காப்பீடு!
குறைந்த வருமானம் கொண்ட குடும்பங்களுக்கு ஏற்படும் மிகப்பெரிய நிதிச் சுமைகளில் மருத்துவச் செலவும் ஒன்று. குறிப்பாக, இதய நோய், புற்றுநோய், சிறுநீரகப் பாதிப்பு போன்ற தீவிர நோய்களுக்குச் சிகிச்சை பெற வேண்டிய நிலை ஏற்பட்டால், குடும்பத்தின் சேமிப்புத் தொகை முழுவதும் செலவாகும் அபாயம் உள்ளது. இதுபோன்ற சூழல்களில் உதவுவதற்காக மத்திய அரசு செயல்படுத்தும் திட்டம்தான் ஆயுஷ்மான் பாரத் – பிரதமர் மக்கள் ஆரோக்கியத் திட்டம் (PM-JAY).
இந்தத் திட்டத்தின் கீழ் தகுதியுள்ள குடும்பங்களுக்கு ஆண்டுக்கு ரூ.5 லட்சம் வரை மருத்துவக் காப்பீட்டுப் பாதுகாப்பு வழங்கப்படுகிறது. அங்கீகரிக்கப்பட்ட அரசு மற்றும் தனியார் மருத்துவமனைகளில் பட்டியலிடப்பட்ட மருத்துவமனை உள்நோயாளிச் சிகிச்சைகளைப் பணமில்லாமல் பெற முடியும். இதன் மூலம் தகுதியுள்ள குடும்பங்கள் சிகிச்சைக்காகப் பெரிய தொகையை முன்கூட்டியே செலுத்த வேண்டிய சுமை குறைகிறது.
சமூகப் பொருளாதாரத் தரவுகள் மற்றும் அரசின் தகுதிப் பட்டியல்களின் அடிப்படையில் பயனாளிகள் தேர்வு செய்யப்படுகின்றனர். மேலும், 70 வயது மற்றும் அதற்கு மேற்பட்ட அனைத்து மூத்த குடிமக்களுக்கும் வருமான வேறுபாடின்றி இந்தத் திட்டத்தின் மருத்துவப் பாதுகாப்பு விரிவுபடுத்தப்பட்டுள்ளது. குடும்பத்தில் யாருக்குத் தகுதி இருக்கிறது என்பதை அதிகாரப்பூர்வ இணையதளத்தில் சரிபார்த்துக்கொள்ளலாம்.
யாருக்கு அதிகம் பயன்?
மருத்துவச் செலவுகளைச் சமாளிக்க முடியாத தகுதியுள்ள ஏழைக் குடும்பங்கள், மூத்த குடிமக்கள் மற்றும் பொருளாதாரத்தில் பின்தங்கிய மக்கள்.
அதிகாரப்பூர்வ இணையதளம்: Ayushman Bharat Beneficiary Portal
2. அடல் ஓய்வூதியத் திட்டம்: 60 வயதுக்குப் பிறகு மாதம் ரூ.5,000 வரை பென்ஷன்!
தனியார் நிறுவனங்களில் பணிபுரிபவர்கள், சிறு வியாபாரிகள், விவசாயத் தொழிலாளர்கள் மற்றும் அமைப்புசாராத் துறையைச் சேர்ந்த பலருக்கு ஓய்வுபெற்ற பிறகு மாத வருமானம் கிடைப்பதில்லை. இத்தகைய மக்களுக்கு முதுமைக் காலத்தில் நிதிப் பாதுகாப்பு அளிக்கும் நோக்கத்துடன் அறிமுகப்படுத்தப்பட்ட திட்டம்தான் அடல் ஓய்வூதியத் திட்டம் (Atal Pension Yojana – APY).
18 முதல் 40 வயது வரையிலானவர்கள் இந்தத் திட்டத்தில் இணையலாம். ஒருவர் எந்த வயதில் திட்டத்தில் சேர்கிறார், எவ்வளவு ஓய்வூதியம் பெற விரும்புகிறார் என்பதைப் பொறுத்து மாதாந்திரப் பங்களிப்புத் தொகை நிர்ணயிக்கப்படுகிறது. திட்டத்தில் தொடர்ந்து பணம் செலுத்தி, 60 வயதை அடைந்த பிறகு மாதம் ரூ.1,000, ரூ.2,000, ரூ.3,000, ரூ.4,000 அல்லது ரூ.5,000 எனத் தேர்ந்தெடுத்த தொகையை ஓய்வூதியமாகப் பெறலாம்.
உதாரணமாக, இளம் வயதிலேயே இந்தத் திட்டத்தில் இணைந்தால் மாதாந்திரப் பங்களிப்புத் தொகை ஒப்பீட்டளவில் குறைவாக இருக்கும். வயது அதிகரித்த பிறகு இணைந்தால் செலுத்த வேண்டிய தொகையும் அதிகரிக்கும். எனவே வேலைக்குச் செல்லும் காலத்திலேயே ஓய்வூதியத்திற்காகச் சிறிய தொகையை ஒதுக்குவது எதிர்காலத்தில் உதவியாக இருக்கும்.
இந்தத் திட்டத்தில் இணைய வங்கிக் கணக்கு அல்லது அஞ்சலகச் சேமிப்புக் கணக்கு அவசியம். முக்கியமாக, 2022 அக்டோபர் 1 முதல் வருமான வரி செலுத்துபவராக இருப்பவர் புதிதாக இந்தத் திட்டத்தில் சேர முடியாது. ஏற்கெனவே இணைந்தவர்களுக்கான விதிகள் வேறுபடும்.
யாருக்கு அதிகம் பயன்? எதிர்காலத்தில் நிலையான ஓய்வூதியம் பெற விரும்பும் தகுதியுள்ள அமைப்புசாராத் தொழிலாளர்கள் மற்றும் சிறு வியாபாரிகள்.
பிரதமர் ஜீவன் ஜோதி காப்பீட்டுத் திட்டம்: ஆண்டுக்கு ரூ.436 செலுத்தினால் ரூ.2 லட்சம் ஆயுள் காப்பீடு!
குடும்பத்தில் வருமானம் ஈட்டும் நபருக்கு எதிர்பாராத மரணம் ஏற்பட்டால், அவரைச் சார்ந்திருக்கும் குடும்பத்தினர் பொருளாதார ரீதியாகப் பாதிக்கப்படலாம். குறிப்பாக ஒரே நபரின் வருமானத்தை நம்பியிருக்கும் குடும்பங்களுக்கு இது மிகப்பெரிய சவாலாக இருக்கும். இதற்காகக் குறைந்த பிரீமியத்தில் ஆயுள் காப்பீடு வழங்கும் திட்டமாக பிரதமர் ஜீவன் ஜோதி பீமா யோஜனா (PMJJBY) செயல்படுகிறது.
இந்தத் திட்டத்தில் ஆண்டுக்கு ரூ.436 பிரீமியம் செலுத்துவதன் மூலம் ரூ.2 லட்சம் ஆயுள் காப்பீட்டுப் பாதுகாப்பு பெறலாம். 18 முதல் 50 வயதுக்குட்பட்ட வங்கிக் கணக்கு அல்லது அஞ்சலகச் சேமிப்புக் கணக்கு வைத்திருப்பவர்கள் இதில் இணையத் தகுதியுடையவர்கள்.
இந்தக் காப்பீடு ஆண்டுதோறும் புதுப்பிக்கப்படும். காப்பீட்டுக் காலத்தில் எந்தக் காரணத்தினால் மரணம் ஏற்பட்டாலும், திட்டத்தின் விதிமுறைகளுக்கு உட்பட்டு நியமிக்கப்பட்ட வாரிசுதாரருக்கு ரூ.2 லட்சம் வழங்கப்படும். வங்கிக் கணக்கிலிருந்து பிரீமியத் தொகை தானாகவே கழிக்கப்படும் வகையில் அனுமதி வழங்கலாம்.
குடும்பத்தின் ஒரே வருமான ஆதாரமாக இருப்பவர்கள், தங்களுக்குப் பின்னர் குடும்பத்தினர் எதிர்கொள்ளக்கூடிய நிதிச் சுமையைக் குறைக்க இந்தத் திட்டத்தைப் பரிசீலிக்கலாம். இருப்பினும், இது ஒரு குறிப்பிட்ட காலத்திற்கான காப்பீடு என்பதால் ஒவ்வொரு ஆண்டும் புதுப்பிக்கப்படுகிறதா என்பதைக் கவனிக்க வேண்டும்.
யாருக்கு அதிகம் பயன்? குறைந்த வருமானம் கொண்ட குடும்பங்களின் வருமானம் ஈட்டும் நபர்கள் மற்றும் குடும்பப் பொறுப்புகளைச் சுமப்பவர்கள்.
அதிகாரப்பூர்வ இணையதளம்: PMJJBY – நிதிச் சேவைகள் துறை
4. பிரதமர் சுரக்ஷா பீமா யோஜனா: ஆண்டுக்கு ரூ.20-க்கு ரூ.2 லட்சம் விபத்துக் காப்பீடு!
தினக்கூலித் தொழிலாளர்கள், கட்டுமானப் பணியாளர்கள், ஓட்டுநர்கள், சிறு வியாபாரிகள் எனப் பலரும் அன்றாடம் பல்வேறு பணிகளில் ஈடுபடுகின்றனர். இத்தகைய பணிகளில் எதிர்பாராத விபத்துகள் ஏற்படும்போது குடும்பத்தின் வருமானம் பாதிக்கப்படலாம். இதுபோன்ற சூழ்நிலைகளுக்கான நிதிப் பாதுகாப்பை வழங்குகிறது பிரதமர் சுரக்ஷா பீமா யோஜனா (PMSBY).
இந்தத் திட்டத்தில் ஆண்டுக்கு வெறும் ரூ.20 பிரீமியம் செலுத்தி விபத்துக் காப்பீடு பெறலாம். 18 முதல் 70 வயதுக்குட்பட்ட வங்கிக் கணக்கு அல்லது அஞ்சலகக் கணக்கு வைத்திருப்பவர்கள் இதில் சேரலாம்.
விபத்தினால் காப்பீடு பெற்றவர் உயிரிழந்தால் ரூ.2 லட்சம் வழங்கப்படும். அதேபோல், விபத்தினால் இரண்டு கண்களின் பார்வை அல்லது இரண்டு கைகள் அல்லது இரண்டு கால்களின் செயல்பாட்டை நிரந்தரமாக இழக்கும் நிலை ஏற்பட்டாலும் ரூ.2 லட்சம் காப்பீடு கிடைக்கும். ஒரு கண் பார்வை அல்லது ஒரு கை அல்லது ஒரு காலின் செயல்பாட்டை நிரந்தரமாக இழக்கும் குறிப்பிட்ட சூழ்நிலைகளில் ரூ.1 லட்சம் வழங்கப்படும்.
இந்தத் திட்டத்திற்கான பிரீமியம் வங்கிக் கணக்கிலிருந்து ஆண்டுதோறும் தானாகவே கழிக்கப்படும். எனவே, கணக்கில் போதுமான இருப்புத் தொகை இருப்பதை உறுதி செய்வது அவசியம். மேலும், இது விபத்தால் ஏற்படும் உயிரிழப்பு மற்றும் குறிப்பிட்ட நிரந்தர ஊனங்களுக்கு மட்டுமே பொருந்தும்; இயற்கையான மரணத்திற்கு இந்தத் திட்டத்தில் காப்பீடு கிடையாது.
யாருக்கு அதிகம் பயன்? குறைந்த வருமானம் கொண்ட குடும்பங்கள், தினக்கூலித் தொழிலாளர்கள், ஓட்டுநர்கள் மற்றும் விபத்து அபாயம் உள்ள பணிகளில் ஈடுபடுபவர்கள்.
அதிகாரப்பூர்வ இணையதளம்: PMSBY – நிதிச் சேவைகள் துறை
5. பிரதமர் ஆவாஸ் யோஜனா: சொந்த வீடு கட்ட நிதியுதவி!
சொந்த வீடு என்பது ஒவ்வொரு குடும்பத்தின் முக்கியமான கனவாகும். ஆனால் குறைந்த வருமானம் காரணமாகப் பலரால் வீடு கட்டவோ, வாங்கவோ முடியாத நிலை உள்ளது. இதற்குத் தீர்வாக மத்திய அரசு செயல்படுத்தும் முக்கியமான திட்டம் பிரதமர் ஆவாஸ் யோஜனா (PMAY).
இந்தத் திட்டம் கிராமப்புறம் மற்றும் நகர்ப்புறம் என இரண்டு பிரிவுகளாகச் செயல்படுத்தப்படுகிறது.
கிராமப்புறப் பகுதிகளில் (PMAY-G): தகுதியுள்ள கிராமப்புறக் குடும்பங்கள் சொந்தமாக நிரந்தர வீடு கட்டுவதற்கு நிதியுதவி வழங்கப்படுகிறது. சமவெளிப் பகுதிகளில் ஒரு வீட்டிற்கு ரூ.1.20 லட்சமும், வடகிழக்கு மற்றும் குறிப்பிட்ட மலைப்பகுதிகளில் ரூ.1.30 லட்சமும் அடிப்படை வீட்டு நிதியுதவியாக வழங்கப்படுகிறது. இதனுடன் கழிப்பறை கட்டுவதற்கான ரூ.12,000 உதவியும், விதிகளுக்கு உட்பட்டு 90 அல்லது 95 நாட்களுக்கான ஊரக வேலை உறுதித் திட்டக் கூலியும் கிடைக்க வழிவகை செய்யப்பட்டுள்ளது.
நகர்ப்புறப் பகுதிகளில் (PMAY-U 2.0): பொருளாதாரத்தில் நலிவடைந்தவர்கள் மற்றும் குறைந்த வருமானம் கொண்ட குடும்பங்கள் வீடு கட்டுதல், வாங்குதல் அல்லது வாடகை வீடு பெறுதல் போன்ற வாய்ப்புகளைப் பயன்படுத்திக் கொள்ளலாம். தகுதியுள்ள பிரிவினருக்கு வீட்டுக் கடனுக்கான வட்டிச் சலுகையும் வழங்கப்படுகிறது. இதன் கீழ் தகுதியானவர்களுக்கு அதிகபட்சம் ரூ.1.80 லட்சம் வட்டி மானியம் கிடைக்கலாம். குடும்ப ஆண்டு வருமானம், வீட்டின் மதிப்பு, கடன் தொகை மற்றும் பிற நிபந்தனைகள் இதற்குப் பொருந்தும்.
குறிப்பாக, நகர்ப்புறத் திட்டத்தில் குடும்பத்தினர் யாருடைய பெயரிலும் இந்தியாவில் நிரந்தர வீடு இருக்கக்கூடாது என்பது உள்ளிட்ட தகுதி நிபந்தனைகள் உள்ளன. ஏற்கெனவே அரசின் வீட்டு வசதித் திட்டத்தின் கீழ் பயன் பெற்றவர்களுக்கும் கட்டுப்பாடுகள் உள்ளன.
யாருக்கு அதிகம் பயன்? சொந்த வீடு இல்லாத தகுதியுள்ள கிராமப்புற மற்றும் நகர்ப்புற ஏழைக் குடும்பங்கள்.
பிரதமர் ஜன்தன் யோஜனா: பூஜ்ய இருப்பில் வங்கிக் கணக்கு!
வங்கிக் கணக்கு இல்லாத காரணத்தால் அரசு வழங்கும் நிதியுதவிகளைப் பெறுவதில் சிரமம் ஏற்படும் குடும்பங்களுக்கு உதவுவதற்காக அறிமுகப்படுத்தப்பட்ட திட்டம்தான் பிரதமர் ஜன்தன் யோஜனா (PMJDY).
இந்தத் திட்டத்தின் கீழ் வங்கிக் கணக்கு இல்லாதவர்கள் குறைந்தபட்ச இருப்புத் தொகையைப் பராமரிக்க வேண்டிய அவசியமின்றி அடிப்படைச் சேமிப்புக் கணக்கைத் தொடங்கலாம். இதன் மூலம் அரசு வழங்கும் நலத்திட்ட நிதி, மானியம், ஓய்வூதியம் உள்ளிட்ட தொகைகளை நேரடியாக வங்கிக் கணக்கில் பெற முடியும்.
இந்தக் கணக்குடன் ரூபே டெபிட் கார்டு வழங்கப்படுகிறது. தகுதியுள்ள கணக்குதாரர்களுக்கு ரூ.10,000 வரை ஓவர் டிராஃப்ட் வசதியும் கிடைக்கலாம். அதாவது, வங்கியின் தகுதி விதிகளுக்கு உட்பட்டு கணக்கில் உள்ள இருப்பை விடக் கூடுதலாகப் பணம் எடுக்கும் வசதி வழங்கப்படுகிறது.
ரூபே அட்டையுடன் இணைக்கப்பட்ட விபத்துக் காப்பீடும் உள்ளது. 2018 ஆகஸ்ட் 28-க்குப் பிறகு திறக்கப்பட்ட புதிய ஜன்தன் கணக்குகளுக்கு விதிகளின்படி ரூ.2 லட்சம் வரை விபத்துக் காப்பீடு கிடைக்கலாம். பழைய கணக்குகளுக்கு காப்பீட்டுத் தொகை மாறுபடலாம். எனவே அட்டையின் பயன்பாடு மற்றும் காப்பீட்டுத் தகுதியை வங்கியில் உறுதிப்படுத்துவது அவசியம்.
கிராமப்புறங்களில் வங்கி மித்ரா மையங்கள் மூலமாகவும் கணக்குத் தொடங்கும் வசதி உள்ளது. வங்கிச் சேவையைப் பெறுவதில் சிரமம் உள்ள குடும்பங்களுக்கு இது மிகவும் உதவியாக இருக்கும்.
யாருக்கு அதிகம் பயன்? இதுவரை வங்கிக் கணக்கு இல்லாதவர்கள், குறைந்த வருமானம் கொண்ட குடும்பங்கள் மற்றும் அரசு நிதியுதவிகளை நேரடியாகப் பெற விரும்புபவர்கள்.
இந்தத் திட்டங்களுக்கு விண்ணப்பிப்பது எப்படி?
இந்த ஆறு திட்டங்களுக்கும் ஒரே இணையதளத்தில் விண்ணப்பிக்க முடியாது. ஒவ்வொரு திட்டத்திற்கும் தனித்தனி நடைமுறைகள் உள்ளன. இருப்பினும், பெரும்பாலான திட்டங்களுக்கான விவரங்களை இணையம் வழியாகத் தெரிந்துகொள்ளவும், தகுதியைச் சரிபார்க்கவும் முடியும்.
1. முதலில் சம்பந்தப்பட்ட திட்டத்தின் அதிகாரப்பூர்வ இணையதளத்திற்குச் செல்ல வேண்டும்.
2. திட்டத்திற்கான தகுதி நிபந்தனைகளை முழுமையாகப் படிக்க வேண்டும்.
3. ஆதார் அட்டை, வங்கிக் கணக்கு விவரங்கள், கைப்பேசி எண் மற்றும் தேவையான வருமானம் அல்லது குடும்ப விவரங்களைத் தயாராக வைத்திருக்க வேண்டும்.
4. விண்ணப்பப் படிவத்தில் கேட்கப்படும் தகவல்களைச் சரியாகப் பதிவு செய்ய வேண்டும்.
5. தேவையான ஆவணங்களைச் சமர்ப்பித்து விண்ணப்ப எண்ணைப் பாதுகாப்பாக வைத்திருக்க வேண்டும்.
6. விண்ணப்பத்தின் நிலையை அதிகாரப்பூர்வ இணையதளம் அல்லது சம்பந்தப்பட்ட அலுவலகம் வாயிலாகக் கண்காணிக்கலாம்.
7.இணைய வசதி இல்லாதவர்கள் அருகிலுள்ள வங்கிக் கிளை, அஞ்சலகம், அரசு சேவை மையம் அல்லது சம்பந்தப்பட்ட துறை அலுவலகத்தை அணுகியும் விவரங்களைப் பெறலாம்.
விண்ணப்பிக்கும்போது கவனிக்க வேண்டிய முக்கிய விஷயங்கள்!
அரசின் நலத்திட்டங்களைப் பயன்படுத்திக் கொள்ளும்போது சில விஷயங்களில் கூடுதல் கவனம் தேவை. முதலில், ஒரு திட்டத்தில் சேர்வதற்கு முன்பு அதன் தகுதி நிபந்தனைகளைச் சரிபார்க்க வேண்டும். எல்லோருக்கும் எல்லாத் திட்டங்களும் பொருந்தும் என்று நினைக்கக்கூடாது.
அதேபோல், காப்பீட்டுத் திட்டங்களில் சேரும்போது பிரீமியத் தொகை, காப்பீட்டுக் காலம், புதுப்பித்தல் தேதி, நாமினி விவரங்கள் ஆகியவற்றை உறுதிப்படுத்த வேண்டும். வீட்டு வசதித் திட்டங்களில் பயனாளிகள் தேர்வு செய்யப்படும் முறை மற்றும் உள்ளாட்சி அமைப்புகளின் சரிபார்ப்பு நடைமுறைகளையும் தெரிந்துகொள்ள வேண்டும்.
முக்கியமாக, அரசு திட்டங்களில் சேர்த்துத் தருவதாகக் கூறி பணம் கேட்கும் போலியான நபர்களிடம் எச்சரிக்கையாக இருக்க வேண்டும். அதிகாரப்பூர்வ இணையதளங்கள் மற்றும் அரசு அங்கீகரித்த சேவை மையங்கள் மூலமாக மட்டுமே விண்ணப்பிப்பது பாதுகாப்பானது. 10. ஒரு குடும்பம் பல திட்டங்களிலும் பயன்பெற முடியுமா? ஆம். தகுதி மற்றும் அந்தந்தத் திட்டங்களின் விதிமுறைகள் அனுமதிக்கும் பட்சத்தில் ஒரே குடும்பத்தைச் சேர்ந்தவர்கள் பல்வேறு திட்டங்களின் பலன்களைப் பெற முடியும்.
உதாரணமாக, ஒரு குடும்பத்தில் வருமானம் ஈட்டும் நபர் ஜீவன் ஜோதி ஆயுள் காப்பீடு மற்றும் சுரக்ஷா விபத்துக் காப்பீட்டில் இணையலாம். குடும்ப உறுப்பினர்கள் தகுதியுடையவர்களாக இருந்தால் ஆயுஷ்மான் பாரத் மருத்துவக் காப்பீட்டையும் பயன்படுத்தலாம். வங்கிக் கணக்கு இல்லாதவர்கள் ஜன்தன் திட்டத்தின் மூலம் கணக்குத் தொடங்கலாம். சொந்த வீடு இல்லாத குடும்பம் பிரதமர் ஆவாஸ் யோஜனா திட்டத்திற்குத் தகுதியுள்ளதா என்பதையும் சரிபார்க்கலாம்.
அதேபோல், எதிர்கால ஓய்வூதியத்திற்காக அடல் ஓய்வூதியத் திட்டத்தில் இணையவும் வாய்ப்பு உள்ளது. இருப்பினும், ஒவ்வொரு திட்டத்திற்கும் தனித்தனி தகுதி நிபந்தனைகள் இருப்பதால் அவற்றைச் சரிபார்த்த பிறகே விண்ணப்பிக்க வேண்டும்.
அரசு திட்டங்களைத் தெரிந்துகொள்வதே முதல் படி! குறைந்த வருமானம் கொண்ட குடும்பங்களின் பொருளாதாரப் பாதுகாப்பை மேம்படுத்துவதில் மத்திய அரசின் இந்த ஆறு திட்டங்களும் முக்கியப் பங்கு வகிக்கின்றன. மருத்துவச் செலவுகளைக் குறைப்பது முதல் முதுமைக் காலத்தில் ஓய்வூதியம் பெறுவது வரை குடும்பத்தின் பல்வேறு தேவைகளுக்குத் திட்டங்கள் உதவுகின்றன.
குறிப்பாக, தினக்கூலித் தொழிலாளர்கள், சிறு வியாபாரிகள், விவசாயத் தொழிலாளர்கள், வீட்டுப் பணியாளர்கள் மற்றும் அமைப்புசாராத் துறையில் பணியாற்றுபவர்கள் தங்களுக்குப் பொருந்தக்கூடிய திட்டங்களைத் தெரிந்துகொள்வது அவசியம்.
அரசு திட்டங்கள் குறித்த தகவல்கள் தெரியாமல் இருப்பதால் கிடைக்கக்கூடிய நன்மைகளைத் தவறவிட வேண்டிய நிலை ஏற்படக்கூடாது. எனவே உங்கள் குடும்பத்திற்குத் தகுதியான திட்டங்கள் எவை என்பதை அறிந்து, உரிய ஆவணங்களுடன் விண்ணப்பித்து அரசின் நலன்களைப் பயன்படுத்திக் கொள்ளுங்கள்.
வணிகம் (Business Ideas in Tamil), வங்கிகள் (Banking News), நிதி, இந்திய பொருளாதாரம் , உலக சந்தை, பங்கு சந்தை, முதலீடு உள்ளிட்ட பல்வேறு தகவல்கள் மற்றும் சமீபத்திய நிதி செய்திகள் அனைத்தையும் ஏஷ்யாநெட் தமிழ் நியூஸில் படிக்கலாம்.