- Home
- Business
- Loan Prepayment: கைல பணம் இருக்குன்னு முன்கூட்டியே லோனை கட்டாதீங்க! வங்கிகள் சொல்லாத அதிர்ச்சி உண்மைகள்!
Loan Prepayment: கைல பணம் இருக்குன்னு முன்கூட்டியே லோனை கட்டாதீங்க! வங்கிகள் சொல்லாத அதிர்ச்சி உண்மைகள்!
Loan Prepayment Rules: கையில் பணம் இருக்கிறது என்பதற்காக அவசரப்பட்டு லோனை முன்கூட்டியே கட்ட வேண்டாம். லோனை முன்கூட்டியே கட்டுவதால் ஏற்படும் சாதக, பாதகங்கள் குறித்து இந்த செய்தியில் விரிவாக பார்க்கலாம்.
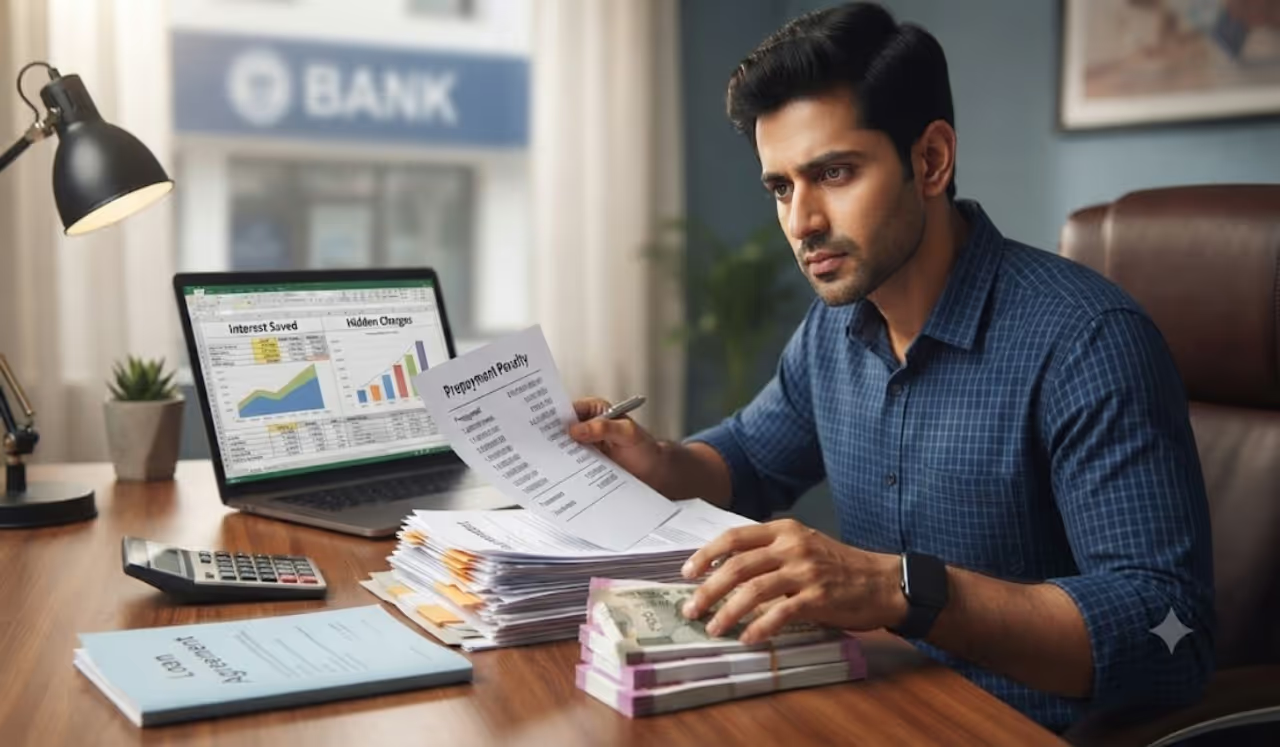
கைல பணம் இருக்குன்னு முன்கூட்டியே லோனை கட்டாதீங்க
நமது அவசரத் தேவைகளுக்காக வங்கிகள் அல்லது நிதி நிறுவனங்களிடம் லோன் பெறுவது இன்றைய காலத்தில் வழக்கமான ஒன்றாக மாறிவிட்டது. வீடு, கார், மேற்படிப்பு அல்லது திடீர் பணத் தேவை என பல காரணங்களுக்காக லோன் வாங்கும் நாம், எதிர்பாராத விதமாக நமது நிதி நிலைமை சீக்கிரமே மேம்படும் போது கடனை முன்கூட்டியே முடிக்க திட்டமிடுவோம்.
கடன் சுமையை குறைக்க இது ஒரு நல்ல வழியாகத் தோன்றினாலும், கையில் பணம் சேர்ந்தவுடன் அவசரப்பட்டு வங்கிக்குச் செல்வதற்கு முன் சில முக்கிய நிதியியல் விதிகளைப் புரிந்து கொள்வது மிகவும் அவசியமாகும். லோன் தவணை செலுத்தத் தாமதமானால் அபராதம் விதிக்கப்படும் என்பது அனைவரும் அறிந்ததே. ஆனால், லோனை முன்கூட்டியே கட்டி முடிக்க நினைத்தாலும் சில கூடுதல் கட்டடங்கள் வரலாம் என்பது பலருக்கும் தெரிவதில்லை.


ப்ரீபேமென்ட் (Prepayment) மற்றும் ஃபோர்குளோஷர் (Foreclosure) என்றால் என்ன?
வங்கிகளுடன் ஒப்பந்தம் செய்யப்பட்ட காலக்கெடுவுக்கு முன்பே, லோன் தொகையை முழுமையாகவோ அல்லது பகுதியாகவோ செலுத்தி முடிப்பது ப்ரீபேமென்ட் எனப்படும். இதன் மூலம் நீங்கள் எதிர்காலத்தில் செலுத்த வேண்டிய வட்டிச் சுமையை வெகுவாகக் குறைக்க முடியும்.
எனினும், இந்திய ரிசர்வ் வங்கியின் (RBI) சமீபத்திய வழிகாட்டுதல்களின்படி, ஃப்ளோட்டிங் வட்டி விகிதத்தில் பெறப்பட்ட தனிநபர், வீடு மற்றும் வாகன லோன்களுக்கு வங்கிகள் மற்றும் நிதி நிறுவனங்கள் எந்தவிதமான ப்ரீபேமென்ட் அல்லது ஃபோர்குளோஷர் கட்டணங்களையும் வசூலிக்கக் கூடாது. ஆனால், ஃபிக்ஸட் வட்டி விகிதத்தில் பெறப்பட்ட கடன்களுக்கு நிதி நிறுவனங்கள் விதிமுறைகளின்படி அபராதம் வசூலிக்க தற்போதும் அனுமதி உண்டு.
வங்கிகள் ஏன் முன்கூட்டியே கட்டணம் வசூலிக்கின்றன?
வங்கியின் முக்கிய வருமானமே வாடிக்கையாளர்கள் லோன் காலம் முழுவதும் செலுத்தும் வட்டித் தொகையில்தான் தங்கியுள்ளது. கடன் காலம் முடிவதற்குள் முன்கூட்டியே தொகையைச் செலுத்தும்போது, வங்கிக்கு கிடைக்க வேண்டிய வட்டி வருமானத்தில் இழப்பு ஏற்படுகிறது. இந்த இழப்பைச் சரிசெய்யவே சில குறிப்பிட்ட வகை கடன்களுக்கு அபராதம் விதிக்கப்படுகிறது.
இந்தக் கட்டணங்கள் ஒவ்வொரு வங்கிக்கும் மாறுபடும் என்பதோடு, வாடிக்கையாளர் கையெழுத்திட்ட லோன் ஒப்பந்த ஆவணத்தின் விதிமுறைகளைப் பொறுத்தே அமையும். எனவே, எந்தவொரு கடனுக்கும் விண்ணப்பிக்கும் முன் அதன் சிறு எழுத்துக்களில் உள்ள நிபந்தனைகளை முழுமையாகப் படிப்பது நல்லது.
முன்கூட்டியே லோனை அடைப்பது லாபமா?
உங்கள் வங்கி ப்ரீபேமென்ட் கட்டணம் எதையும் வசூலிக்கவில்லை என்றால், முன்கூட்டியே லோனை முடிப்பது மிகப்பெரிய சேமிப்பாகும். மாறாக, அபராதம் விதிக்கப்பட்டால் கீழ்க்கண்ட எளிய முறையில் லாபத்தை மதிப்பிடலாம்:
வட்டி சேமிப்பு கணக்கீடு: லோனின் மீதமுள்ள காலப்பகுதிக்கு நீங்கள் செலுத்த வேண்டிய மொத்த வட்டித் தொகையைக் கணக்கிடுங்கள்.
கட்டணங்களை கழித்தல்: இந்த வட்டிச் சேமிப்பில் இருந்து வங்கி வசூலிக்கும் ப்ரீபேமென்ட் அபராதம் மற்றும் பிற செயலாக்கக் கட்டங்களைக் கழிக்கவும்.
நிகர லாபம்: கழித்த பிறகும் உங்களுக்குப் பண மிச்சம் இருந்தால் மட்டுமே முன்கூட்டியே செலுத்துவது லாபகரமாக இருக்கும். இல்லையெனில், அந்தத் தொகையை வேறு லாபகரமான முதலீடுகளில் ஈடுபடுத்துவது சிறந்தது.
முன்கூட்டியே லோனை அடைப்பதால் கிடைக்கும் நன்மைகள்
வட்டித் தொகை கணிசமாகக் குறைவதால் பெரிய அளவில் பணம் மிச்சமாகும். நீண்ட கால கடன் சுமை குறைந்து, மன அழுத்தம் இல்லாமல் இருக்கலாம். லோன் விரைவில் முடிக்கப்படுவதால் உங்கள் CIBIL ஸ்கோர் மற்றும் கிரெடிட் தகுதி மேம்படும். மாதாந்திர EMI தொகையைச் சேமித்து, எதிர்காலத் தேவைகளுக்கு அல்லது பரஸ்பர நிதி (Mutual Funds) போன்ற முதலீடுகளுக்குப் பயன்படுத்தலாம்.
கவனிக்க வேண்டிய சில சிக்கல்கள்
வரிச் சலுகை இழப்பு: பிசினஸ் லோன்கள் அல்லது சில குறிப்பிட்ட சொத்துக் கடன்களுக்கு செலுத்தும் வட்டிக்கு வரிச் சலுகை உண்டு. கடனை முன்கூட்டியே முடிக்கும்போது இந்த வரிப் பலன்களை இழக்க நேரிடும்.
ரொக்கப் பற்றாக்குறை: கையில் உள்ள மொத்த சேமிப்பையும் கடனை அடைக்கப் பயன்படுத்தும்போது, அவசரத் தேவைகளுக்குப் பணமில்லாமல் போக வாய்ப்புள்ளது. எனவே, அவசரக் காலத்துக்கு தேவையான பணத்தை தனியாக வைத்துக் கொண்டு மீதமுள்ள தொகையைக் கட்டுவது புத்திசாலித்தனம்.
முக்கிய குறிப்பு: லோனை முன்கூட்டியே அடைக்கும் முடிவை எடுப்பதற்கு முன், உங்களது தனிப்பட்ட நிதி நிலைமை, வட்டி விகித வேறுபாடுகள் மற்றும் மாற்றுக் முதலீட்டு லாபங்களை ஒருமுறைக்கு இருமுறை ஒப்பிட்டுப் பார்ப்பது மிகச் சிறந்த முடிவைத் தரும்.
வணிகம் (Business Ideas in Tamil), வங்கிகள் (Banking News), நிதி, இந்திய பொருளாதாரம் , உலக சந்தை, பங்கு சந்தை, முதலீடு உள்ளிட்ட பல்வேறு தகவல்கள் மற்றும் சமீபத்திய நிதி செய்திகள் அனைத்தையும் ஏஷ்யாநெட் தமிழ் நியூஸில் படிக்கலாம்.