- Home
- Business
- சொந்த வீடு வாங்க EMI சிறந்ததா? SIP சிறந்ததா? எது சரியான தேர்வு? நிபுணர்கள் தரும் விளக்கம்!
சொந்த வீடு வாங்க EMI சிறந்ததா? SIP சிறந்ததா? எது சரியான தேர்வு? நிபுணர்கள் தரும் விளக்கம்!
ரூ.50 லட்சம் மதிப்புள்ள வீட்டை வாங்க உடனடி வீட்டுக் கடன் (EMI) வழியா? மியூச்சுவல் ஃபண்ட் (SIP) முதலீட்டு வழியா எது சிறந்தது? ரூ.50 லட்சம் வீட்டுக்கான 15 ஆண்டுகால அசல், வட்டி ஒப்பீடு, சரியான வயதில் முடிவெடுக்கும் நிதி வழிகாட்டல் பற்றி பார்ப்போம்.
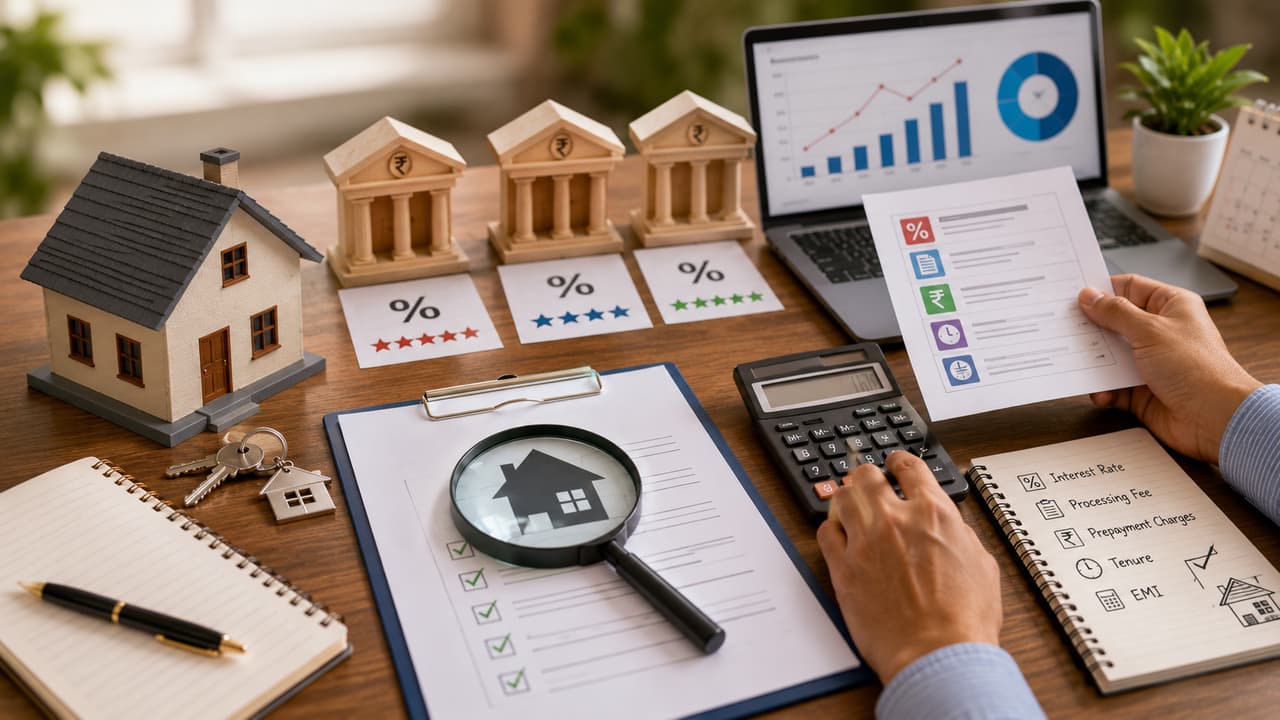
சொந்த வீடு வாங்க EMI சிறந்ததா? SIP சிறந்ததா?
சொந்த வீடு என்பது வெறும் கான்கிரீட் கட்டடம் மட்டுமல்ல; அது குடும்பத்தின் பாதுகாப்பு, கௌரவம் மற்றும் மகிழ்ச்சியின் அடையாளம். எனினும், பொருளாதார சூழல் காரணமாக பலருக்கும் இக்கனவு சவாலாகவே உள்ளது. இதனால் பலரும் வீட்டுக் கடனை நாடுகின்றனர். ஆனால், வருமானக் குறைவு, வட்டி உயர்வு மற்றும் வேலை நிலையற்ற தன்மை போன்றவை பலருக்கு நீண்டகால EMI-ஐ பெரும் சுமையாக மாற்றிவிடுகின்றன.
கடனில் வாங்குவதை விட, அந்தத் தொகையை மாதந்தோறும் முதலீடு (SIP) செய்து குறிப்பிட்ட ஆண்டுகளுக்குப் பிறகு சொந்தமாக வீடு வாங்கலாம் என்ற கருத்தும் பரவலாக உள்ளது. இவ்விரண்டு வழிகளில் உள்ள சாதக, பாதகங்கள் மற்றும் முழுமையான கணக்கீட்டு விவரங்கள் பற்றி பார்ப்போம்.


சொந்த வீடு வாங்க EMI சிறந்ததா? SIP சிறந்ததா?
1. வீட்டுக் கடன் முறை (EMI - வீடு வாங்குதல்)
வீட்டின் தற்போதைய மதிப்பு: ரூ.50,00,000
ஆரம்ப முன்பணம் (20% Down Payment): ரூ.10,00,000
கடன் தொகை (அசல்): ரூ.40,00,000
கடன் காலம்: 15 ஆண்டுகள் (180 மாதங்கள்)
வட்டி விகிதம்: ஆண்டுக்கு 8.5%
மாதத் தவணை (EMI): ரூ.39,390
15 ஆண்டுகளில் செலுத்தும் மொத்த வட்டி: ரூ.30,90,200 (சுமார் ரூ.30.90 லட்சம்)
15 ஆண்டு முடிவில் மொத்தச் செலவு: ரூ.80,90,200 (முன்பணம் ரூ.10 லட்சம் + EMI ரூ.70.90 லட்சம்)
சொத்தின் இறுதி மதிப்பு (ஆண்டுக்கு 5% வளர்ச்சியில்): சுமார் ரூ.1.04 கோடி
2. மியூச்சுவல் ஃபண்ட் முதலீட்டு முறை (SIP)
ஆரம்பச் செலவு / முன்பணம்: இல்லை (ரூ.0)
முதலீட்டுக் காலம்: 15 ஆண்டுகள் (180 மாதங்கள்)
எதிர்பார்க்கப்படும் சராசரி ஆண்டு வருமானம்: 13% CAGR
மாதாந்தர முதலீடு: ரூ.18,900
15 ஆண்டுகளில் நீங்க செலுத்தும் மொத்த முதலீடு: ரூ.34,02,000 (சுமார் ரூ.34.02 லட்சம்)
கூட்டு வட்டி மூலம் கிடைத்த லாபம்: சுமார் ரூ.66,00,000 (ரூ.66 லட்சம்)
15 ஆண்டு முடிவில் மொத்த முதிர்வுத் தொகை: சுமார் ரூ.1,00,02,000 (ரூ.1 கோடி)
10% Step-up SIP (ஆண்டுதோறும் 10% முதலீட்டை அதிகரித்தல்) தொடக்க மாத முதலீடு: ரூ.11,200
15 ஆண்டு முடிவில் மொத்த முதிர்வுத் தொகை: சுமார் ரூ.1,00,00,000 (ரூ.1 கோடி)
வீட்டுக் கடன் (EMI) மூலம் வாங்குதல்: நன்மைகள் & மறுபக்கம்
வாடகை வீட்டின் சிரமங்கள் இன்றி உடனே சொந்த வீட்டின் உரிமையாளராக மாறலாம். காலப்போக்கில் வாடகை உயரும் போது, உங்க EMI வாடகைக்கு நிகராக மாற வாய்ப்புள்ளது. முன்பணத்தை அதிகரித்து செலுத்தினால் EMI மற்றும் வட்டிச் செலவைக் குறைக்கலாம். வங்கிகள் குறையும் இருப்பு முறையை (Reducing Balance Method) பயன்படுத்துவதால், முதல் சில ஆண்டுகளில் EMI-ல் அசல் குறைவாகவும் வட்டியே அதிகமாகவும் கழியும்.
ரூ.40 லட்சம் கடனுக்கு மாதம் ரூ.39,390 செலுத்தினால், 5 ஆண்டுகள் கழித்தும் நிலுவைக் கடன் சுமார் ரூ.32 லட்சமாகவே இருக்கும். மாதம் ரூ.39,390 கடன் தவணையாகச் செல்வதால் அவசரகால நிதி, ஓய்வூதிய முதலீடு, குழந்தைகள் கல்வி, சுற்றுலா, புதிய தொழில் அல்லது திறன் மேம்பாடு போன்றவற்றுக்கு நிதி ஒதுக்குவதில் சிரமம் ஏற்படலாம்.
கடன் இல்லாமல் முதலீடு (SIP) செய்து வாங்குதல்: நன்மைகள் & எச்சரிக்கை
கடன் சுமையோ, பல லட்ச ரூபாய் வட்டி இழப்போ இருக்காது. இதனால் வேலை மாற்றம், தொழில் தொடக்கம் அல்லது ஓய்வுக்கால முடிவுகளைத் துணிச்சலாக எடுக்கலாம். நிதானமாகச் சிறந்த இடத்தை தேர்வு செய்யும் அவகாசமும் கிடைக்கும்.
ஈக்விட்டி மியூச்சுவல் ஃபண்டில் 13% என்பது கடந்த கால சராசரி மட்டுமே; இதற்கு உத்தரவாதம் கிடையாது. சந்தை ஏற்ற இறக்கத்திற்கு ஏற்ப சில ஆண்டுகளில் வருமானம் குறைவாகவோ அல்லது எதிர்மறையாகவோ அமையலாம். எனவே 10–15 ஆண்டுகள் என்ற நீண்டகால ஒழுங்கு அவசியம். மேலும், வீடு வாங்கும் வரை வாடகை வீட்டிலேயே இருக்க வேண்டும்.
எப்போது எதைத் தேர்வு செய்வது?
வீட்டுக் கடன் எப்போது சரி?
அடுத்த 10–15 ஆண்டுகள் ஒரே நகரத்தில் நிலையாக வசிக்க திட்டமிட்டிருந்தால், மாதாந்தர EMI குடும்ப வருமானத்தில் 30%–35%-க்குள் அடங்கினால், வேலை மற்றும் வருமானம் நிலையாக இருந்து, அவசரகால நிதி மற்றும் மருத்துவக் காப்பீடு தயாராக இருந்தால் கடன் முடிவை எடுக்கலாம்.
முதலீடு எப்போது சரி?
தற்போதைய வாடகை குறைவாக இருந்து, வருமானம் தொடர்ந்து உயரும் வாய்ப்பு இருந்து, நீண்டகால முதலீட்டு ஒழுக்கமும், அதிக வட்டிச் செலவைத் தவிர்க்கும் எண்ணமும் இருந்தால் SIP முறையில் சேமித்து வீடு வாங்குவது சிறந்தது.
ஹோம் லோன் வாங்குபவர்கள் செய்யும் மிகப்பெரிய தவறு என்ன?
25–30 வயது:
திருமணம், குழந்தை பிறப்பு, வேலை/நகர மாற்றம் போன்ற மாற்றங்கள் நிகழும் காலம். வருமானமும் தொடக்க நிலையில் இருக்கும்; வாடகையும் குறைவு. நீண்டகால முதலீட்டுக்கு அதிக அவகாசம் இருப்பதால், அவசரப்படாமல் முதலீட்டில் கவனம் செலுத்தலாம்.
30–40 வயது:
வேலை, குழந்தைகள் பள்ளி, வசிப்பிடம் ஆகியவை நிலைபெறும் காலம். வருமானமும் உயர்ந்திருக்கும் என்பதால், இந்த வயதில் வீடு வாங்குவது பொருத்தமான தேர்வாக இருக்கும்.
40–50 வயது: ஓய்வுபெற எத்தனை ஆண்டுகள் உள்ளன, EMI எப்போது முடியும், குழந்தைகளின் உயர்கல்விச் செலவு மற்றும் ஓய்வுக்காலத் தொகுப்பு நிதி பாதிக்கப்படுமா என்பதைத் தீர ஆராய்ந்தே கடன் காலத்தை முடிவு செய்ய வேண்டும்.
50 வயதுக்கு மேல்:
குடும்பத் தேவைகள் மற்றும் ஓய்வுக்கால மருத்துவ, வாழ்க்கைச் செலவுகளைக் கணக்கில் கொண்டு மிகவும் அவசியமெனில் மட்டுமே வீடு வாங்குவது பற்றி யோசிக்க வேண்டும்.
வணிகம் (Business Ideas in Tamil), வங்கிகள் (Banking News), நிதி, இந்திய பொருளாதாரம் , உலக சந்தை, பங்கு சந்தை, முதலீடு உள்ளிட்ட பல்வேறு தகவல்கள் மற்றும் சமீபத்திய நிதி செய்திகள் அனைத்தையும் ஏஷ்யாநெட் தமிழ் நியூஸில் படிக்கலாம்.