- Home
- Business
- Home Loan 2026: எந்த வங்கியில் குறைந்த வட்டி? ரூ.30,000 சம்பாதிப்பவர்கள் எவ்வளவு கடன் பெறலாம்?
Home Loan 2026: எந்த வங்கியில் குறைந்த வட்டி? ரூ.30,000 சம்பாதிப்பவர்கள் எவ்வளவு கடன் பெறலாம்?
2026ல் ஹோம் லோன் பெற விரும்புபவர்கள் எந்த வங்கியில் குறைந்த வட்டி கிடைக்கும், தேவையான ஆவணங்கள், தகுதி, ₹30,000 சம்பளத்தில் எவ்வளவு கடன் கிடைக்கும் என்பதை தெரிந்து கொள்ளுங்கள்.
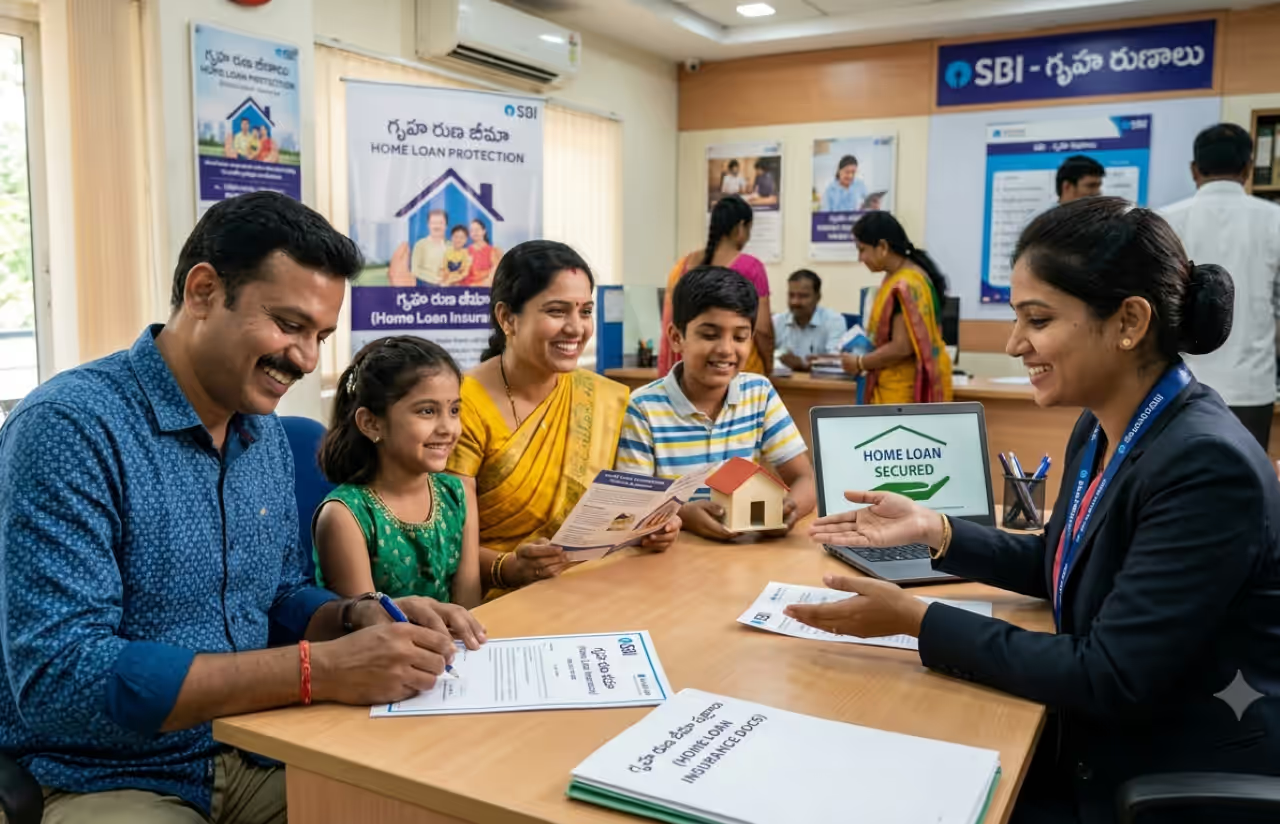
நடுத்தர மக்களின் சொந்த வீடு கனவு!
சொந்தமாக ஒரு வீடு வாங்க வேண்டும் என்பது பெரும்பாலான நடுத்தர மற்றும் அடித்தட்டு குடும்பங்களின் மிகப்பெரிய கனவாக உள்ளது. ஆனால் வீட்டு விலை அதிகரித்து வரும் நிலையில், முழுத் தொகையையும் சொந்தமாக செலுத்தி வீடு வாங்குவது பலருக்கும் சாத்தியமில்லை. இதனால் வங்கிகள் மற்றும் ஹவுசிங் பைனான்ஸ் நிறுவனங்கள் மூலம் ஹோம் லோன் பெறுவது முக்கியமான தீர்வாக உள்ளது.
ஆனால் ஹோம் லோன் என்பது நீண்டகால நிதிப் பொறுப்பு என்பதால், எந்த வங்கியில் குறைந்த வட்டி கிடைக்கிறது, மாத தவணை எவ்வளவு இருக்கும், செயலாக்கக் கட்டணம் உள்ளிட்ட இதர செலவுகள் என்ன என்பதையெல்லாம் முழுமையாக தெரிந்து கொண்ட பிறகே கடன் பெற வேண்டும்.


ஹோம் லோன் வட்டி எவ்வளவு?
கொடுக்கப்பட்ட தற்போதைய தரவுகளின்படி, பொதுத்துறை வங்கிகளில் சில வங்கிகள் 7.10% முதல் ஹோம் லோன் வட்டியைத் தொடங்குகின்றன.
பொதுத்துறை வங்கிகள்:
- சென்ட்ரல் பேங்க் ஆப் இந்தியா – 7.10% முதல் 9.15% வரை
- இந்தியன் பேங்க் – 7.15% முதல் 9.55% வரை
- பேங்க் ஆப் இந்தியா – 7.10% முதல் 10.25% வரை
- பேங்க் ஆப் மஹாராஷ்டிரா – 7.10% முதல் 9.90% வரை
- யூனியன் பேங்க் ஆப் இந்தியா – 7.15% முதல் 9.60% வரை
தனியார் வங்கிகள்:
- சவுத் இந்தியன் பேங்க் – 7.20% முதல்
- ஃபெடரல் பேங்க் – 7.35% முதல் 10.25% வரை
- கோடக் மஹிந்திரா பேங்க் – 7.60% முதல் ICICI பேங்க் – 7.55% முதல்
ஹவுசிங் பைனான்ஸ் நிறுவனங்கள்:
- பஜாஜ் ஹவுசிங் பைனான்ஸ் – 7.25% முதல்
- LIC ஹவுசிங் பைனான்ஸ் – 7.15%
- PNB ஹவுசிங் பைனான்ஸ் – 7.50% முதல்
இங்கு குறிப்பிடப்பட்டுள்ள வட்டி விகிதங்கள் தொடக்க விகிதங்கள் அல்லது குறிப்பிட்ட தகுதிகளுக்கு பொருந்தக்கூடிய விகிதங்களாக இருக்கலாம். தனிநபரின் கிரெடிட் ஸ்கோர், வருமானம், வயது, வேலை நிலைத்தன்மை, கடன் தொகை மற்றும் கடன் காலம் ஆகியவற்றைப் பொறுத்து இறுதி வட்டி மாறுபடலாம்.
எந்த வங்கியை தேர்வு செய்வது?
ஹோம் லோன் எடுக்கும்போது “குறைந்த வட்டி” மட்டும் பார்த்து வங்கியைத் தேர்வு செய்வது சரியான அணுகுமுறை அல்ல. வட்டி விகிதத்துடன் processing fee, legal charges, valuation charges, insurance மற்றும் பிற கட்டணங்களையும் ஒப்பிட வேண்டும்.
உதாரணமாக ஒரு வங்கி 7.10% வட்டி வழங்குகிறது என்பதற்காக உடனடியாக அந்த வங்கியிலேயே கடன் பெற வேண்டிய அவசியமில்லை. மற்றொரு வங்கி சற்று அதிக வட்டி கொடுத்தாலும், குறைவான processing fee மற்றும் சிறந்த repayment வசதியை வழங்கினால் மொத்த செலவு குறைவாக இருக்கலாம்.
நடுத்தர மற்றும் அடித்தட்டு மக்கள் என்ன செய்ய வேண்டும்?
முதலில் உங்கள் மாத வருமானத்தில் எவ்வளவு தொகையை EMI-க்கு ஒதுக்க முடியும் என்பதை கணக்கிட வேண்டும். பொதுவாக மாத வருமானத்தின் மிகப்பெரிய பகுதியை EMI-க்காக செலவிடாமல், குடும்பச் செலவு, மருத்துவம், குழந்தைகளின் கல்வி, அவசர நிதி மற்றும் பிற கடமைகளுக்கும் பணம் வைத்திருக்க வேண்டும்.
மேலும், வங்கி முழு வீட்டின் விலையையும் கடனாக வழங்காது. வீட்டு விலை மற்றும் வங்கியின் மதிப்பீட்டைப் பொறுத்து குறிப்பிட்ட அளவு தொகை மட்டுமே கடனாக கிடைக்கும். எனவே முன்பணம் செலுத்துவதற்கான சேமிப்பு அவசியம்.
ரூ.30,000 சம்பளம் வாங்குபவர்களுக்கு எவ்வளவு ஹோம் லோன் கிடைக்கும்?
மாதம் ரூ.30,000 சம்பளம் பெறுபவர்களுக்கு கிடைக்கும் ஹோம் லோன் தொகை ஒரே மாதிரியாக இருக்காது. வயது, வேலை நிலைத்தன்மை, கிரெடிட் ஸ்கோர், ஏற்கனவே உள்ள EMI, குடும்ப வருமானம் மற்றும் தேர்வு செய்யும் கடன் காலம் போன்றவை முக்கியமான காரணிகள்.
உதாரணமாக, வேறு பெரிய கடன்கள் இல்லாமல், நல்ல கிரெடிட் வரலாறு உள்ள ஒருவர் ரூ.30,000 மாத வருமானத்தில் சுமார் ரூ.10 லட்சம் முதல் ரூ.15 லட்சம் வரையிலான கடனுக்கு தகுதி பெறக்கூடும். ஆனால் இது ஒரு பொதுவான மதிப்பீடு மட்டுமே; ஒவ்வொரு வங்கியும் தனித்தனியாக eligibility கணக்கிடும்.
கணவன்-மனைவி இருவரும் வருமானம் ஈட்டுபவர்களாக இருந்தால், இருவரையும் co-applicant ஆக சேர்ப்பதன் மூலம் குடும்பத்தின் மொத்த வருமானத்தை கணக்கில் கொண்டு அதிக கடன் பெறும் வாய்ப்பு இருக்கலாம்.
ஹோம் லோன் பெற தேவையான ஆவணங்கள்
ஹோம் லோன் விண்ணப்பிக்கும்போது பொதுவாக அடையாளச் சான்று, முகவரிச் சான்று, வருமானச் சான்று மற்றும் சொத்து தொடர்பான ஆவணங்கள் தேவைப்படும்.
சம்பளதாரர்களிடம் பொதுவாக PAN Card, Aadhaar அல்லது பிற KYC ஆவணங்கள், சம்பளச் சீட்டுகள், வங்கி கணக்கு அறிக்கைகள், Form 16 அல்லது வருமான வரி ஆவணங்கள் கேட்கப்படலாம்.
சுயதொழில் செய்பவர்களிடம் Income Tax Returns, வங்கி அறிக்கைகள், தொழில் தொடர்பான ஆவணங்கள் மற்றும் வருமானத்தை நிரூபிக்கும் ஆவணங்கள் கேட்கப்படலாம்.
வாங்கும் வீட்டிற்கான sale agreement, title documents, approved building plan, property tax தொடர்பான ஆவணங்கள் உள்ளிட்ட சொத்து ஆவணங்களையும் வங்கி பரிசீலிக்கும்.
ஹோம் லோன் வாங்கும் முன் கிரெடிட் ஸ்கோர் முக்கியம்
வங்கிகள் கடன் வழங்கும்போது விண்ணப்பதாரரின் credit history-யையும் பார்க்கின்றன. நல்ல credit score இருந்தால் கடன் ஒப்புதல் பெறுவதற்கான வாய்ப்பு அதிகரிப்பதுடன், சில சந்தர்ப்பங்களில் சிறந்த வட்டி விகிதத்தையும் பெற முடியும்.
எனவே ஹோம் லோன் விண்ணப்பிப்பதற்கு முன்பு ஏற்கனவே உள்ள தனிநபர் கடன், கிரெடிட் கார்டு பாக்கி போன்றவற்றை சரியாக நிர்வகிப்பது நல்லது.
EMI-யை மட்டும் பார்க்காமல் மொத்த வட்டியையும் கணக்கிடுங்கள்!
ஹோம் லோன் நீண்டகால கடன் என்பதால் சிறிய வட்டி விகித வேறுபாடுகூட பல ஆண்டுகளில் பெரிய தொகையாக மாறக்கூடும். அதேபோல், கடன் காலத்தை அதிகரித்தால் மாத EMI குறையலாம்; ஆனால் செலுத்த வேண்டிய மொத்த வட்டி அதிகரிக்க வாய்ப்பு உள்ளது.
எனவே உங்கள் வருமானத்திற்கு ஏற்ற EMI-யை தேர்வு செய்து, சாத்தியமானால் அவ்வப்போது கூடுதல் தொகையை principal-ல் செலுத்துவது நீண்டகால வட்டி சுமையை குறைக்க உதவும்.
விதிமுறைகளை ஒப்பிட்டு முடிவு செய்வது நல்லது
சொந்த வீடு வாங்குவது வாழ்க்கையின் முக்கியமான நிதி முடிவுகளில் ஒன்றாகும். எனவே அருகில் உள்ள ஒரே வங்கியில் உடனடியாக கடன் பெறாமல், குறைந்தது 3 முதல் 4 வங்கிகளின் வட்டி விகிதம், processing fee, பிற கட்டணங்கள், EMI மற்றும் விதிமுறைகளை ஒப்பிட்டு முடிவு செய்வது நல்லது.
குறிப்பாக ₹30,000 போன்ற மாத வருமானம் கொண்டவர்கள் தங்களால் வசதியாக செலுத்தக்கூடிய EMI-க்கு ஏற்ப வீட்டு பட்ஜெட்டை நிர்ணயிக்க வேண்டும். குறைந்த வட்டி விகிதம் மட்டுமல்லாமல், கடனின் மொத்த செலவு, முன்பணம் மற்றும் எதிர்கால குடும்பச் செலவுகளையும் கருத்தில் கொண்டால், வீட்டுக் கனவை தேவையற்ற நிதிச்சுமையின்றி நிறைவேற்ற முடியும்.
குறிப்பு: ₹30,000 சம்பளத்திற்கான கடன் தொகை ஒரு விளக்கமான மதிப்பீடு மட்டுமே; உண்மையான eligibility ஒவ்வொரு வங்கியின் விதிமுறைகள் மற்றும் தனிநபரின் வருமானம், கடன் வரலாறு, வயது, ஏற்கனவே உள்ள EMI போன்றவற்றைப் பொறுத்து மாறும்.
வணிகம் (Business Ideas in Tamil), வங்கிகள் (Banking News), நிதி, இந்திய பொருளாதாரம் , உலக சந்தை, பங்கு சந்தை, முதலீடு உள்ளிட்ட பல்வேறு தகவல்கள் மற்றும் சமீபத்திய நிதி செய்திகள் அனைத்தையும் ஏஷ்யாநெட் தமிழ் நியூஸில் படிக்கலாம்.