ரூ.1 லட்சம் கையில் இருந்தால் எஃப்.டி-யா? கோல்டா-ஆ? எது பெஸ்ட் சாய்ஸ்!
கையில் ரூ.1 லட்சம் இருக்கா? வங்கியில் எப்.டி போடுவதா அல்லது தங்கம் வாங்குவதா? எந்த முதலீடு உங்களுக்கு அதிக லாபம் தரும் என்பதற்கான ஒப்பீடுகளை பற்றி பார்போம்.
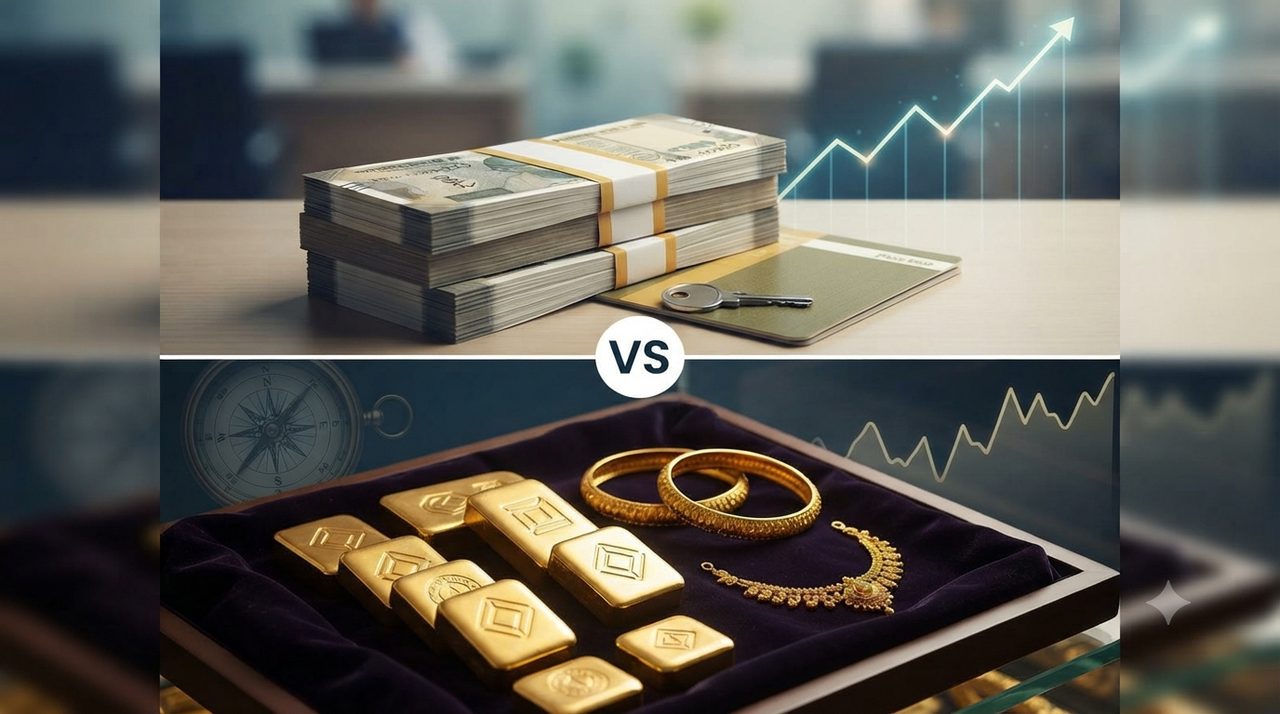
FD போடுவதா? தங்கம் வாங்குவதா? - எது சிறந்த முதலீடு?
கையில் திடீரென ரூ.1 லட்சம் கிடைத்தால், "வங்கியில் FD போட்டு பாதுகாப்பாக வைக்கலாமா?" அல்லது "தங்கம் வாங்கி வைத்தால் எதிர்காலத்தில் விலை ஏறுமா?", "எது அதிக லாபம் தரும்?" என்ற கேள்விகள் பலரின் மனதிலும் எழுவது இயல்பு. உண்மையில் எப்.டி.யும் (FD) தங்கமும் (Gold) ஒன்றுக்கொன்று மாற்றாகப் பார்க்க வேண்டிய முதலீடுகள் அல்ல. ஒன்றில் வட்டி மூலம் உறுதியான வருமானம் கிடைக்கும்; மற்றொன்றில் தங்கத்தின் விலை உயர்ந்தால் மட்டுமே லாபம் கிடைக்கும். அப்படியானால் ரூ.1 லட்சத்தை எதில் முதலீடு செய்வது என்பது குறித்து விரிவாகப் பார்க்கலாம்.


எஃப்.டி-யின் முக்கிய நன்மைகள்
ஃபிக்சட் டெபாசிட் அல்லது எப்.டி-யில் குறிப்பிட்ட காலத்திற்குப் பணத்தை வங்கியில் வைத்தால், அதற்கு முன்கூட்டியே நிர்ணயிக்கப்பட்ட வட்டி கிடைக்கும். 2026 அக்டோபர் தொடக்கத்தில் சில பெரிய வங்கிகளின் எப்.டி வட்டி விகிதங்கள் சுமார் 6% முதல் 7% வரம்பில் இருந்தன. எச்.டி.எஃப்சி வங்கியின் அக். 1, 2026 நிலவரப்படி, பொதுவாடிக்கையாளர்களுக்கு 6%-க்கும் மேல் வட்டி கிடைக்கிறது.
உதாரணமாக, ரூ.1 லட்சத்தை 6.5% வட்டியில் எப்.டி-யில் வைப்பதாகக் கொண்டால், ஒரு வருடத்திற்கு எளிய கணக்கில் ரூ.1,00,000 × 6.5% = ரூ.6,500 வட்டி கிடைக்கும். (இது ஒரு எளிய உதாரணம் மட்டுமே; உண்மையான முதிர்வுத் தொகை, வட்டி கூட்டுத்தொகை மற்றும் கால அளவைப் பொறுத்து மாறுபடும்).
தங்கத்தைப் போல தினமும் விலை ஏறுமா, இறங்குமா என்று கவலைப்பட வேண்டிய அவசியம் இல்லை. முதலீடு செய்யும்போதே கிடைக்கப்போகும் வட்டி விவரம் முன்கூட்டியே தெரிந்துவிடும். டி.ஐ.சி.ஜி.சி (DICGC) விதிகளின்படி, ஒரு வங்கியில் ஒரு டெபாசிட்தாரருக்கு அசல் மற்றும் வட்டி சேர்த்து அதிகபட்சம் ரூ.5 லட்சம் வரை காப்பீடு பாதுகாப்பு உள்ளது. அதனால், ரூ.1 லட்சம் போன்ற தொகையை பாதுகாப்பாக வைத்திருக்க விரும்புபவர்களுக்கு எப்.டி எளிய வழியாகும்.
தங்கத்தில் முதலீடு (Gold)
இந்தியர்களுக்குத் தங்கம் என்பது வெறும் முதலீடு மட்டுமல்ல; திருமணம், அவசர காலம், குடும்ப சேமிப்பு எனப் பல காரணங்களுக்காகத் தங்கம் வாங்கப்படுகிறது. ஆனால் முதலீட்டு கோணத்தில் பார்க்கும்போது, தங்கத்தில் எப்.டி போல நிரந்தர வட்டி கிடையாது. நீங்கள் ரூ.1 லட்சத்திற்குத் தங்கம் வாங்கும்போது, அடுத்த ஆண்டு அதன் மதிப்பு ரூ.1.10 லட்சமாக உயர்ந்தால் ரூ.10,000 லாபம் கிடைக்கும். மாறாக, தங்கத்தின் விலை ரூ.90,000 ஆகக் குறைந்துவிட்டால் உங்கள் முதலீட்டின் சந்தை மதிப்பும் குறையும். அதாவது, தங்கத்தின் லாபம் உறுதியானது அல்ல.
2026 அக். 7 நிலவரத்திலும் தங்கத்தின் விலை சர்வதேச அளவில் வலுவாக இருந்தாலும், வட்டி விகிதங்கள் மற்றும் உலகப் பொருளாதார சூழல் போன்ற காரணங்களால் தங்கத்தின் விலை ஏற்ற இறக்கத்துக்கு உட்பட்டே உள்ளது.
"ரூ.1 லட்சம் இருக்கிறது, உடனே தங்க நகை வாங்கிவிடலாம்" என நினைப்பது எப்போதும் சிறந்த முதலீட்டு முடிவு அல்ல. நகை வாங்கும்போது சேதாரம் (Making Charges), ஜி.எஸ்டி (GST), தரம் (Purity) மற்றும் வாங்கும்-விற்கும் விலை வித்தியாசம் (Buy-Sell Difference) போன்ற காரணங்களால், ரூ.1 லட்சத்திற்கு வாங்கிய நகையை உடனடியாக விற்றால் அதே ரூ.1 லட்சம் முழுமையாகத் திரும்பக் கிடைக்கும் என்று எதிர்பார்க்க முடியாது. எனவே, "தங்கம் வாங்குவதற்கும்" "தங்க நகை வாங்குவதற்கும்" தெளிவான வித்தியாசம் உள்ளது.
யார் எப்.டி-யைத் தேர்வு செய்யலாம்?
உங்களுக்கு இந்த ரூ.1 லட்சம் அடுத்த 1 முதல் 3 ஆண்டுகளில் தேவைப்படலாம் என்றால், அதிக ஆபத்து எடுக்காமல் இருக்க எப்.டி போன்ற நிலையான வருமானத் திட்டம் பொருத்தமாக இருக்கும். உதாரணமாக, வீட்டு முன்பணம், குழந்தைகளின் கல்வி, திருமணச் செலவு, அவசர நிதி (Emergency Fund) போன்ற தேவைகளுக்காக வைத்திருக்கும் பணத்தை, தங்கத்தின் விலை உயருமா என்று எதிர்பார்த்து முழுவதையும் தங்கத்தில் முதலீடு செய்வது பொருத்தமாக இருக்காது.
தங்கம் யாருக்குப் பொருத்தமாக இருக்கும்?
உங்களுக்கு ஏற்கனவே அவசர நிதி இருக்கிறது, அன்றாடச் செலவுகளுக்குப் போதுமான பணம் உள்ளது, இந்த ₹1 லட்சத்தை நீண்ட காலத்திற்கு வைத்திருக்க முடியும் மற்றும் முதலீட்டில் பல்வகைப்படுத்தல் (Diversification) வேண்டும் என்றால், தங்கத்தை உங்கள் போர்ட்ஃபோலியோவில் ஒரு பகுதியாக வைத்திருப்பது குறித்து யோசிக்கலாம். முதலீட்டுக்காகத் தங்கம் வாங்கும்போது இயற்பொருள் தங்கத்திற்குப் பதிலாக 'கோல்டு ஈ.டி.எஃப்' (Gold ETF) போன்ற நிதித் தயாரிப்புகளையும் பரிசீலிக்கலாம்; இதில் நடைமுறைச் செலவுகள் ஒப்பீட்டளவில் குறைவு.
சமீபத்திய ஆண்டுகளில் தங்கத்தின் விலைகள் வலுவாக உயர்ந்திருந்தாலும், எந்த முதலீடும் எப்போதும் ஒரே திசையில் செல்வதில்லை. ராய்ட்டர்ஸ் (Reuters) நிறுவனத்தின் அக்டோபர் 2026 அறிக்கையின்படி, இந்த ஆண்டில் அமெரிக்க ট্রেசரி ஈல்டு (Treasury yields) அதிகரித்ததால் தங்கத்தின் விலையில் அழுத்தம் ஏற்பட்ட காலங்களும் இருந்தன.
அதே நேரத்தில் புவிசார் அரசியல் நிச்சயமற்ற தன்மைகள் (Geopolitical uncertainty) மற்றும் மத்திய வங்கியின் தேவை போன்றவை தங்கத்திற்கு ஆதரவாக இருந்தன. எனவே, "இப்போது தங்கம் விலை ஏறுவதால் நாளையும் கண்டிப்பாக ஏறும்" என்று நினைத்து முழு சேமிப்பையும் தங்கத்தில் போடுவது சரியான அணுகுமுறையாக இருக்காது.
ரூ.1 லட்சத்தை என்ன செய்வது?
இந்திய ரிசர்வ் வங்கி (RBI) அக். 7, 2026 அன்று ரெப்போ விக்சிதத்தை (Repo Rate) 5.25%-லிருந்து 5.50% ஆக 25 அடிப்படை புள்ளிகள் உயர்த்தியுள்ளது. இதன் பின்னர் வங்கிகளின் டெபாசிட் வட்டி விகிதங்களிலும் மாற்றங்கள் வர வாய்ப்புள்ளது. ஆனால், ரெப்போ ரேட் உயர்ந்தவுடன் அனைத்து வங்கிகளும் உடனடியாக அதே அளவுக்கு வட்டியை உயர்த்த வேண்டும் என்ற கட்டாயம் இல்லை.
எனவே எப்.டி போடும்போது, எந்த வங்கி அதிக வட்டி தருகிறது என்பதைப் பார்ப்பதுடன், எத்தனை ஆண்டுகளுக்குப் போடப் போகிறோம், முதிர்வுக்கு முன் பணத்தை எடுத்தால் விதிக்கப்படும் அபராதம் (Premature withdrawal penalty), மற்றும் மூத்த குடிமக்களுக்கான சிறப்பு வட்டி விகிதம் கிடைக்குமா என்பதையும் கவனிக்க வேண்டும்.
இதற்கு அனைவருக்கும் ஒரே பதில் இருக்க முடியாது. உங்கள் நிதித் தேவையைப் பொறுத்து முடிவுகள் மாறுபடும். எடுத்துக்காட்டாக, பாதுகாப்பு முக்கியம் என்பவர்கள், ரூ.1,00,000 முழுவதையும் எப்.டி-யில் வைக்கலாம். ஆபத்தை ஏற்றுக்கொண்டு நீண்ட கால நோக்கம் கொண்டவர்கள் - பணத்தைப் பிரித்து முதலீடு செய்யலாம்.
விருப்பம் 1 (பாதுகாப்புக்கு முதலிடம்) - ரூ.80,000 எப்.டி + ரூ.20,000 தங்கம்
விருப்பம் 2 (சமநிலை) - ரூ.60,000 எப்.டி + ரூ.40,000 தங்கம்
விருப்பம் 3 (தங்கம் மீது நம்பிக்கை) - ரூ.40,000 எப்.டி + ரூ.60,000 தங்கம்
இவை வெறும் புரிதலுக்கான உதாரணங்களே தவிர நேரடியான நிதிப் பரிந்துரைகள் அல்ல. உங்கள் வருமானம், வயது, கடன்கள் மற்றும் அவசர தேவைகளைப் பொறுத்தே முடிவு எடுக்க வேண்டும்.
முடிவாக எது சிறந்தது?
பணம் பாதுகாப்பாக இருக்க வேண்டும் மற்றும் குறிப்பிட்ட காலத்திற்கு உறுதியான வருமானம் வேண்டும் என்றால் FD சிறந்த தேர்வு. நீண்டகால diversification வேண்டும் மற்றும் விலை ஏற்ற இறக்கங்களைச் சமாளிக்க முடியும் என்றால் கோல்ட் பொருத்தமானது. "FD vs Gold" என்பது ஒரு போட்டி அல்ல; பலருக்கு இரண்டையும் கலந்து வைத்திருப்பதே மிகவும் பொருத்தமான அணுகுமுறையாக இருக்கும். ரூ.1 லட்சம் என்பது சிறிய தொகை அல்ல; அதை எங்கே வைக்கிறோம், எவ்வளவு காலம் வைத்திருக்கிறோம், எவ்வளவு ஆபத்தை எதிர்கொள்ளத் தயாராக இருக்கிறோம் என்பதுதான் முக்கியம்.
வணிகம் (Business Ideas in Tamil), வங்கிகள் (Banking News), நிதி, இந்திய பொருளாதாரம் , உலக சந்தை, பங்கு சந்தை, முதலீடு உள்ளிட்ட பல்வேறு தகவல்கள் மற்றும் சமீபத்திய நிதி செய்திகள் அனைத்தையும் ஏஷ்யாநெட் தமிழ் நியூஸில் படிக்கலாம்.