- Home
- Business
- Gold Loan: தங்கத்தை அடகு வைத்து தங்கம் வாங்குறீங்களா? இந்த ஆபத்தை மட்டும் மறந்துடாதீங்க!
Gold Loan: தங்கத்தை அடகு வைத்து தங்கம் வாங்குறீங்களா? இந்த ஆபத்தை மட்டும் மறந்துடாதீங்க!
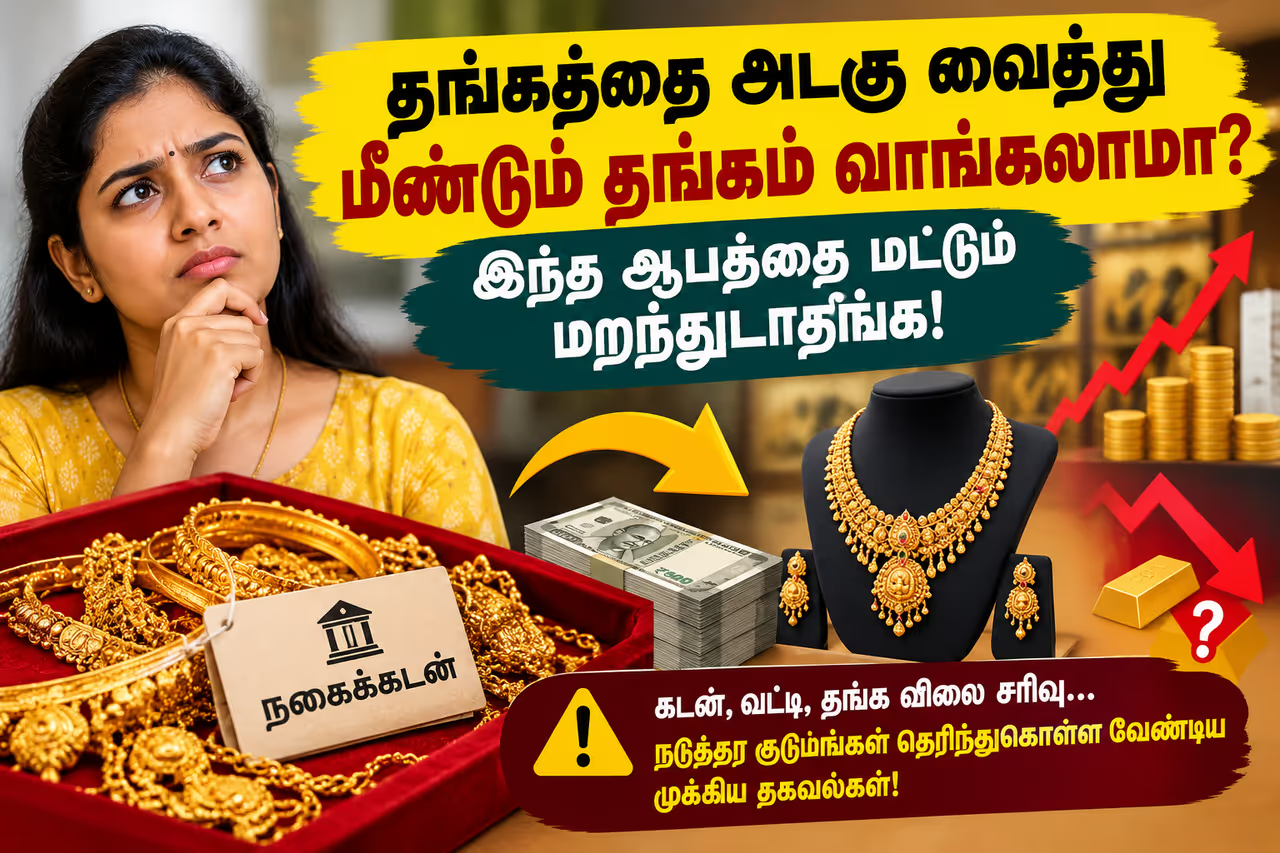
தங்கம் விலை உயர்கிறது என்பதற்காக நகையை அடகு வைத்து மீண்டும் தங்கம் வாங்கலாமா? கடன், வட்டி, தங்க விலை சரிவு உள்ளிட்ட ஆபத்துகள் என்ன? நடுத்தர குடும்பங்கள் தெரிந்துகொள்ள வேண்டிய முக்கிய நிதி தகவல்கள் இதோ.
கவனமாக அணுக வேண்டிய முதலீட்டு ரகசியம்
தங்கத்தின் விலை உயரும்போதெல்லாம், “இப்போ வாங்கினால் இன்னும் விலை ஏறும்போது நல்ல லாபம் கிடைக்குமே!” என்ற எண்ணம் பலருக்கும் வருவது இயல்புதான். குறிப்பாக ஏற்கெனவே வீட்டில் இருக்கும் நகைகளை அடகு வைத்து, அந்தப் பணத்தில் புதிதாக தங்கம் வாங்கலாம் என்ற யோசனையும் சிலருக்கு தோன்றும்.
கையில் இருக்கும் பணம் போதவில்லை என்றாலும் தங்கத்தின் விலை தொடர்ந்து உயர்ந்து கொண்டிருக்கிறது என்ற நம்பிக்கையில் கடன் வாங்கி முதலீடு செய்வது வெளிப்படையாகப் பார்த்தால் லாபகரமானதாகத் தோன்றலாம். ஆனால் இதில் இருக்கும் மிகப்பெரிய ஆபத்து என்னவென்றால், தங்கத்தின் விலை உயர வேண்டும் என்பதற்காக மட்டுமே கடன் சுமையை ஏற்றுக்கொள்வது. நடுத்தரக் குடும்பங்களைப் பொறுத்தவரை, இது மிகவும் கவனமாக அணுக வேண்டிய விஷயம்.


முதலில் புரிந்துகொள்ள வேண்டியது என்ன?
ஒருவரிடம் ஏற்கெனவே ₹5 லட்சம் மதிப்புள்ள தங்க நகைகள் இருப்பதாக வைத்துக்கொள்வோம். அந்த நகையை அடகு வைத்து ₹3.5 லட்சம் கடன் பெற்றுக்கொண்டு, அந்தப் பணத்தில் மீண்டும் தங்கம் வாங்குகிறார்.
இப்போது அவரிடம் இருக்கும் தங்கத்தின் மொத்த மதிப்பு அதிகரித்திருக்கலாம். ஆனால் அந்தத் தங்கம் முழுவதும் அவருடைய சொந்தப் பணத்தில் வாங்கப்பட்டது கிடையாது. அதன் பின்னால் கடன் இருக்கிறது.
இதுதான் முக்கியமான விஷயம்.
தங்கத்தின் விலை தொடர்ந்து உயர்ந்தால் கணக்கில் லாபம் இருப்பது போலத் தெரியும். ஆனால் விலை குறைந்தால், ஒருபுறம் தங்கத்தின் மதிப்பு குறையும்; மறுபுறம் வாங்கிய கடனுக்கு வட்டி செலுத்த வேண்டியிருக்கும். அதாவது, லாபம் உறுதியானது அல்ல; ஆனால் கடன் மற்றும் வட்டி செலவு நிச்சயம்.
தங்கம் விலை எப்போதும் ஏறிக்கொண்டே இருக்குமா?
தங்கத்தின் விலையை உலக பொருளாதாரம், அமெரிக்க டாலர் மதிப்பு, வட்டி விகிதங்கள், பணவீக்கம், மத்திய வங்கிகளின் கொள்கைகள், உலக அரசியல் சூழல் உள்ளிட்ட பல காரணிகள் பாதிக்கின்றன. அதனால் கடந்த சில ஆண்டுகளில் தங்கம் உயர்ந்திருக்கிறது என்பதற்காக, அடுத்த சில மாதங்களிலும் அதே வேகத்தில் உயரும் என்று முடிவு செய்துவிட முடியாது. ஒரு முதலீட்டில் கடந்த காலத்தில் கிடைத்த வருமானத்தை வைத்து எதிர்கால லாபத்தை உறுதி செய்ய முடியாது.
கடன் வாங்கி முதலீடு செய்வதில் இருக்கும் முக்கிய ஆபத்து
நீங்கள் உங்கள் சொந்த சேமிப்பில் ரூ.3 லட்சத்துக்கு தங்கம் வாங்குகிறீர்கள் என்று வைத்துக்கொள்வோம். தங்கத்தின் விலை குறைந்தால் உங்கள் முதலீட்டின் மதிப்பு குறையும். ஆனால் உடனடியாக மாதாந்திர தவணை அல்லது வட்டி கட்ட வேண்டிய கட்டாயம் இருக்காது. அதே நேரத்தில் ₹3 லட்சத்தை கடன் வாங்கி தங்கம் வாங்கினால் நிலைமை மாறிவிடும்.
தங்கத்தின் விலை குறைந்தாலும்:
- கடனை திருப்பிச் செலுத்த வேண்டும். வட்டி செலுத்த வேண்டும்.
- குடும்பச் செலவுகள் தொடரும்.
- அவசரத் தேவைகள் வந்தாலும் பணம் தேவைப்படும்.
- கடனை செலுத்த முடியாவிட்டால் அடகு வைத்த நகையை இழக்கும் அபாயமும் ஏற்படலாம்.
- இதனால் ஒரு முதலீட்டு முடிவு குடும்பத்தின் அன்றாட நிதி நிலைமையையே பாதிக்கக்கூடும்.
“தங்கம் ஏறினால் விற்று கடனை அடைத்துவிடலாம்” என்பது எப்போதும் வேலை செய்யாது!
இதுதான் பலர் செய்யும் முக்கியமான கணக்கு தவறு. உதாரணமாக, ரூ.3 லட்சம் கடன் வாங்கி தங்கம் வாங்குகிறீர்கள். தங்கம் 10% உயர்ந்தாலும், நீங்கள் பெற்ற லாபம் வெறும் 10% மட்டுமல்ல. அதிலிருந்து கடனுக்கான வட்டி, வாங்கும் மற்றும் விற்கும் விலை வித்தியாசம், நகையாக வாங்கினால் செய்கூலி மற்றும் பிற கட்டணங்கள் போன்றவற்றையும் கணக்கில் எடுத்துக்கொள்ள வேண்டும். மேலும், நகையை முதலீடாக வாங்கினால் செய்கூலி மற்றும் பிற கட்டணங்கள் காரணமாக நீங்கள் செலுத்திய முழுத் தொகையும் தங்கத்தின் மதிப்பாக மாறாது. அதனால் “விலை ஏறினால் போதும்” என்ற எளிய கணக்கு போதாது.
தங்க நகையா? தங்க முதலீடா? இரண்டையும் ஒன்றாக பார்க்கக்கூடாது
- வீட்டில் அணிவதற்காக நகை வாங்குவது வேறு.
- தங்கத்தை முதலீடாக வாங்குவது வேறு.
திருமணம், குடும்ப நிகழ்ச்சி அல்லது எதிர்கால பயன்பாட்டுக்காக நகை வாங்குவது ஒரு தேவையாக இருக்கலாம். ஆனால் விலை ஏறும் என்ற எதிர்பார்ப்பில் கடன் வாங்கி நகை வாங்குவது வேறுபட்ட நிதி முடிவு. நகையின் விலை மட்டும் பார்த்து லாபத்தை கணக்கிடக்கூடாது. செய்கூலி, கற்கள் இருந்தால் அவற்றின் மதிப்பு, விற்பனை நேரத்தில் கிடைக்கும் தொகை போன்றவற்றையும் கவனிக்க வேண்டும்.
ஏற்கெனவே நகை அடகு வைத்திருந்தால்?
ஏற்கெனவே நகையை அடகு வைத்திருக்கும் குடும்பங்கள், புதிய தங்கம் வாங்குவதற்கு முன்பு பழைய கடனைப் பற்றி சிந்திப்பது முக்கியம். முதலில், “என்னிடம் இருக்கும் கடனை முழுமையாக அல்லது முடிந்த அளவுக்கு குறைக்க முடியுமா?” என்பதைப் பார்க்க வேண்டும். புதிய தங்கம் வாங்குவதற்காக மேலும் கடன் பெறுவதற்குப் பதிலாக, ஏற்கெனவே உள்ள கடனின் வட்டி செலவை குறைப்பது பல குடும்பங்களுக்கு நிதி ரீதியாக முக்கியமானதாக இருக்கலாம்.
நடுத்தர குடும்பங்கள் என்ன செய்யலாம்?
முதலில் குடும்பத்தின் அவசர நிதியை உருவாக்குவது நல்ல நடைமுறை. மருத்துவச் செலவு, வேலை இழப்பு, குழந்தைகளின் கல்வி, வீட்டு பழுது, திடீர் பயணம் போன்ற எதிர்பாராத செலவுகளுக்கு தனியாக பணம் வைத்திருப்பது அவசியம். அதன்பிறகு அதிக வட்டி கொண்ட கடன்கள் இருந்தால் அவற்றை குறைப்பதற்கு முன்னுரிமை கொடுக்கலாம். தங்கத்தில் முதலீடு செய்ய விரும்புபவர்கள், தங்கள் வருமானம், கடன் நிலை, முதலீட்டு காலம் மற்றும் ஆபத்தை ஏற்றுக்கொள்ளும் திறன் ஆகியவற்றை பார்த்து முடிவு செய்ய வேண்டும்.
“எல்லா பணத்தையும் தங்கத்தில் போடுவது” ஏன் சரியான அணுகுமுறை அல்ல?
ஒரே முதலீட்டில் முழுப் பணத்தையும் வைத்திருப்பது ஆபத்தை அதிகரிக்கலாம். குடும்பத்தின் நிதித் திட்டத்தில் அவசர சேமிப்பு, காப்பீடு, தேவைக்கேற்ற முதலீடுகள், ஓய்வுக்கால சேமிப்பு போன்றவை தனித்தனியாக இருக்க வேண்டும். தங்கம் இருந்தால் மட்டுமே குடும்பத்தின் நிதி பாதுகாப்பு உறுதியாகிவிடாது.
அடகு நகையை இழக்கும் அபாயத்தையும் மறந்துவிடாதீர்கள்
நகைக்கடன் பெற்ற பிறகு குறிப்பிட்ட காலத்தில் வட்டி மற்றும் கடன் தொகையைச் செலுத்த வேண்டியிருக்கும். ஒப்பந்த விதிமுறைகளுக்கு ஏற்ப கடனைத் திருப்பிச் செலுத்தாமல் இருந்தால், அடகு வைத்த நகை ஏலத்தில் விற்கப்படும் சூழல் உருவாகலாம். எனவே நகைக்கடன் என்பது “பணம் கிடைக்கும் எளிய வழி” என்று மட்டும் பார்க்கக்கூடாது. அது ஒரு கடன். கடன் வாங்கும்போது வட்டி விகிதம், செயலாக்கக் கட்டணம், கால அவகாசம், தாமதமானால் ஏற்படும் விளைவுகள், ஏல நடைமுறை உள்ளிட்ட விதிமுறைகளை முழுமையாகப் புரிந்துகொள்ள வேண்டும்.
ஒரு எளிய விதியை நினைவில் வைத்துக்கொள்ளுங்கள்
“விலை ஏறும் என்று எதிர்பார்த்து கடன் வாங்காதீர்கள்; உங்கள் வருமானத்தால் அந்தக் கடனைத் திருப்பிச் செலுத்த முடியும் என்ற நம்பிக்கை இருந்தால்தான் கடன் எடுப்பதைப் பற்றி சிந்தியுங்கள்.” குறிப்பாக நடுத்தரக் குடும்பங்களுக்கு இது மிகவும் முக்கியமானது. மாத சம்பளம் வந்தவுடன் வீட்டுக் கடன், குழந்தைகளின் கல்விச் செலவு, மளிகை, மருத்துவம், மின்சாரம், போக்குவரத்து என பல்வேறு செலவுகள் இருக்கும். இந்த நிலையில் தங்கத்தின் விலை உயரும் என்ற எதிர்பார்ப்பில் கூடுதல் கடனைச் சேர்ப்பது குடும்ப பட்ஜெட்டில் அழுத்தத்தை ஏற்படுத்தலாம்.
கவனம் மக்களே.! தங்கம் வாங்குவதில் கவனம் தேவை.!
தங்கம் ஒரு முக்கியமான சொத்து என்பதில் சந்தேகமில்லை. ஆனால் தங்கம் விலை உயர்கிறது என்பதற்காக ஏற்கெனவே இருக்கும் நகையை அடகு வைத்து, அதன்மூலம் கிடைக்கும் பணத்தில் மீண்டும் தங்கம் வாங்குவது அதிக ஆபத்துள்ள உத்தியாக மாறலாம். தங்கத்தின் விலை எதிர்பார்த்தபடி உயரவில்லை என்றால், முதலீட்டின் மதிப்பு குறைவதோடு கடன் மற்றும் வட்டி சுமையும் தொடரும்.
எனவே நடுத்தரக் குடும்பங்கள் முதலில் தங்கள் குடும்ப பட்ஜெட், அவசர சேமிப்பு, ஏற்கெனவே உள்ள கடன்கள் மற்றும் மாதாந்திர திருப்பிச் செலுத்தும் திறன் ஆகியவற்றை மதிப்பீடு செய்த பிறகே தங்க முதலீடு குறித்து முடிவு செய்வது பாதுகாப்பான நிதி அணுகுமுறையாகும்.
தங்கம் வாங்க வேண்டும் என்பதற்காக கடன் வாங்குவதற்கு முன்பு ஒரு கேள்வியை மட்டும் உங்களிடம் கேளுங்கள்: “தங்கத்தின் விலை குறைந்தாலும் இந்தக் கடனை நான் சிரமமின்றி கட்ட முடியுமா?”
அதற்கு தெளிவான பதில் இல்லையென்றால், அந்த முதலீட்டு முடிவை அவசரப்படாமல் மறுபரிசீலனை செய்வது நல்லது.
வணிகம் (Business Ideas in Tamil), வங்கிகள் (Banking News), நிதி, இந்திய பொருளாதாரம் , உலக சந்தை, பங்கு சந்தை, முதலீடு உள்ளிட்ட பல்வேறு தகவல்கள் மற்றும் சமீபத்திய நிதி செய்திகள் அனைத்தையும் ஏஷ்யாநெட் தமிழ் நியூஸில் படிக்கலாம்.