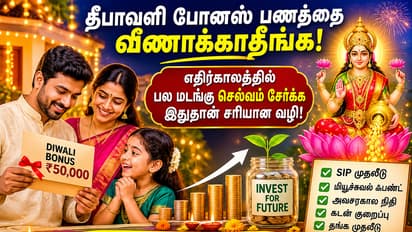
தீபாவளி போனஸ் பணத்தை செலவழிக்காதீங்க! எதிர்காலத்தில் கோடிகளை உருவாக்க உதவும் முதலீட்டு வழிகள்!

Published : Nov 03, 2026, 10:00 AM IST

தீபாவளி போனஸ் தொகையை முழுவதுமாகச் செலவழிக்காமல் சேமித்து முதலீடு செய்வது எப்படி? SIP, மியூச்சுவல் ஃபண்ட், அவசரகால நிதி, கடன் குறைப்பு மற்றும் ஏற்கெனவே முதலீடு செய்தவர்கள் கவனிக்க வேண்டிய முக்கிய ஆலோசனைகளைத் தெரிந்துகொள்ளுங்கள்.
PREV
110
பெரிய மாற்றத்தை ஏற்படுத்தக்கூடும்.!

தீபாவளி என்றாலே புத்தாடைகள், தங்க நகைகள், இனிப்புகள், பட்டாசுகள் எனப் பல செலவுகள் நம் நினைவுக்கு வரும். குறிப்பாக, பண்டிகைக் காலத்தில் அலுவலகங்களில் வழங்கப்படும் போனஸ் தொகை குடும்பத்தின் மகிழ்ச்சியை இரட்டிப்பாக்கும். ஆனால், இந்தக் கூடுதல் வருமானத்தை முழுவதுமாகச் செலவழித்துவிட்டால், சில நாட்களில் அந்தப் பணம் எங்கே சென்றது என்றே தெரியாமல் போய்விடும். அதற்குப் பதிலாக, தீபாவளி போனஸில் ஒரு பகுதியை எதிர்காலச் செல்வத்தை உருவாக்குவதற்குப் பயன்படுத்தினால் எப்படி இருக்கும்?

உதாரணமாக, ஒருவருக்கு இந்த ஆண்டு ரூ.50,000 தீபாவளி போனஸ் கிடைக்கிறது என்று வைத்துக்கொள்வோம். அதில் ஒரு பகுதியை பண்டிகைச் செலவுகளுக்கும், மற்றொரு பகுதியைக் கடன் குறைப்பதற்கும், மீதமுள்ள தொகையை முதலீட்டுக்கும் ஒதுக்கலாம். இப்படி ஒரு சிறிய நிதித் திட்டமிடல் பல ஆண்டுகளுக்குப் பிறகு பெரிய மாற்றத்தை ஏற்படுத்தக்கூடும்.

18 Months DA Arrears: 18 மாத நிலுவை DA தொகை கிடைக்குமா? மத்திய அரசு ஊழியர்களுக்கு முக்கிய அப்டேட்

இந்தத் தீபாவளியில் உங்கள் போனஸ் தொகையை எப்படிப் பயன்படுத்தலாம்? ஏற்கெனவே முதலீடு செய்பவர்கள் தங்களுடைய முதலீடுகளில் என்னென்ன மாற்றங்களைச் செய்ய வேண்டும்? புதிய முதலீட்டாளர்கள் எங்கிருந்து தொடங்க வேண்டும்? விரிவாகப் பார்க்கலாம்.

210
தீபாவளி போனஸ்: செலவுக்கான பணமா அல்லது செல்வம் உருவாக்கும் வாய்ப்பா?

பண்டிகைக் காலத்தில் கிடைக்கும் போனஸ் என்பது வழக்கமான மாதச் சம்பளத்திலிருந்து மாறுபட்ட கூடுதல் வருமானமாகும். இதைத் திட்டமிடாமல் செலவழிப்பதற்குப் பதிலாக, சில நிதி இலக்குகளுடன் பயன்படுத்துவது புத்திசாலித்தனமான முடிவாக இருக்கும்.

முதலில், உங்கள் குடும்பத்தின் மாதாந்திர வருமானம், செலவுகள், நிலுவையில் உள்ள கடன்கள் மற்றும் எதிர்காலத் தேவைகளைப் பட்டியலிடுங்கள். அதன் அடிப்படையில் போனஸ் தொகையைப் பிரித்துக்கொள்ளுங்கள்.

உதாரணமாக, ரூ.50,000 போனஸ் கிடைத்தால், ஒரு மாதிரித் திட்டமாக:

ரூ.15,000 – தீபாவளி மற்றும் குடும்பச் செலவுகள்.

ரூ.10,000 – அவசரகால நிதி உருவாக்கம்.

ரூ.10,000 – அதிக வட்டி கொண்ட கடனைக் குறைத்தல்.

ரூ.15,000 – நீண்டகால முதலீடு.

இது அனைவருக்கும் பொருந்தக்கூடிய நிரந்தர விகிதம் அல்ல. உங்கள் கடன் நிலை, ஏற்கெனவே உள்ள சேமிப்பு மற்றும் குடும்பத் தேவைகளுக்கு ஏற்ப இந்தப் பங்கீட்டை மாற்றிக்கொள்ளலாம்.

310
புதிய முதலீட்டாளர்கள் மியூச்சுவல் ஃபண்டில் முதலீட்டைத் தொடங்கலாமா?

முதலீடு செய்ய வேண்டும் என்ற எண்ணம் பலருக்கும் இருக்கிறது. ஆனால், எங்கு தொடங்குவது என்ற குழப்பம் காரணமாகப் பலர் முதலீட்டைத் தள்ளிப்போடுகின்றனர்.

அப்படிப்பட்டவர்களுக்கு மியூச்சுவல் ஃபண்ட் முதலீடு ஒரு வாய்ப்பாக இருக்கலாம். குறிப்பாக, மாதாந்திர SIP (Systematic Investment Plan) முறையில் தங்களுடைய வசதிக்கேற்ப ஒரு குறிப்பிட்ட தொகையைத் தொடர்ந்து முதலீடு செய்யலாம்.

SIP முறையில் ஒரே நேரத்தில் பெரிய தொகையை முதலீடு செய்ய வேண்டிய அவசியமில்லை. ஒவ்வொரு மாதமும் நிர்ணயிக்கப்பட்ட தொகை முதலீடு செய்யப்படும். இதன் மூலம் சந்தையின் ஏற்ற இறக்கங்களுக்கு ஏற்ப வெவ்வேறு விலைகளில் யூனிட்கள் கிடைக்கலாம். இதனை ரூபாய் செலவுச் சராசரி முறை (Rupee Cost Averaging) என்று குறிப்பிடுகின்றனர்.

ஆனால், SIP முதலீடு லாபத்திற்கு உத்தரவாதம் அளிப்பதில்லை. சந்தை நிலவரத்தைப் பொறுத்து முதலீட்டின் மதிப்பு உயரவும் குறையவும் வாய்ப்புள்ளது. 8th Pay Commission: ரூ.25,000 பென்ஷன் ரூ.87,500 ஆக உயருமா? ஓய்வூதியதாரர்களுக்கு எவ்வளவு கிடைக்கும்?

410
ரூ.5,000 மாதாந்திர SIP முதலீடு செய்தால் எவ்வளவு கிடைக்கும்?

நீண்டகால முதலீட்டின் முக்கியத்துவத்தைப் புரிந்துகொள்ள ஓர் உதாரணத்தைப் பார்க்கலாம்.

ஒருவர் மாதந்தோறும் ரூ.5,000 வீதம் 15 ஆண்டுகளுக்கு முதலீடு செய்கிறார் என்று வைத்துக்கொள்வோம்.

மாதாந்திர முதலீடு: ரூ.5,000.

முதலீட்டுக் காலம்: 15 ஆண்டுகள்.

மொத்த முதலீட்டுத் தொகை: ரூ.9 லட்சம்.

ஆண்டுக்கு 10% வருமானம் கிடைக்கும் என்ற அனுமானத்தில், இறுதி மதிப்பு சுமார் ரூ.20.7 லட்சமாக இருக்கலாம்.

இங்கு கிடைக்கும் சுமார் ரூ.11.7 லட்சம் என்பது முதலீட்டு வளர்ச்சிக்கான மதிப்பீடு மட்டுமே. இது உறுதியான வருமானம் அல்ல. உண்மையான வருமானம் சந்தையின் செயல்பாட்டைப் பொறுத்து மாறுபடும். வரி மற்றும் பிற செலவுகளும் இதில் கணக்கில் எடுத்துக்கொள்ளப்படவில்லை.

இந்த உதாரணம் காட்டுவது என்னவென்றால், முதலீட்டில் தொகையைப் போலவே கால அவகாசமும் முக்கியமானது. 8th Pay Commission: 8-வது ஊதியக் குழுவில் 7% இன்கிரிமெண்ட் கோரிக்கை! 10 வருஷத்துல சம்பளம் எவ்வளவு உயரும்?

510
ஏற்கெனவே முதலீடு செய்தவர்கள் என்ன செய்ய வேண்டும்?

ஏற்கெனவே மியூச்சுவல் ஃபண்ட், பங்குகள், தங்கம் அல்லது பிற சேமிப்புத் திட்டங்களில் முதலீடு செய்து வருபவர்கள் தீபாவளி போனஸைத் தங்களுடைய முதலீட்டுத் திட்டத்தை மறுபரிசீலனை செய்யப் பயன்படுத்தலாம்.

1. முதலீட்டின் செயல்திறனை ஆய்வு செய்யுங்கள்

கடந்த ஆண்டு செய்த முதலீடு எவ்வாறு வளர்ந்துள்ளது என்பதை மட்டும் பார்க்காமல், அதன் செயல்திறனை பொருத்தமான சந்தைக் குறியீடு மற்றும் அதே வகையைச் சேர்ந்த ஃபண்டுகளுடன் ஒப்பிட்டுப் பாருங்கள். குறுகிய கால இழப்பைக் கொண்டு மட்டும் முதலீட்டை மாற்ற வேண்டாம்.

2. SIP தொகையை அதிகரிக்கலாமா என்று பாருங்கள்

உங்கள் வருமானம் கடந்த ஆண்டைவிட அதிகரித்திருந்தால், மாதாந்திர SIP தொகையையும் சிறிதளவு உயர்த்தலாம். இதனை Step-up SIP என்று அழைக்கின்றனர். ஆண்டுதோறும் வருமானத்திற்கு ஏற்ப முதலீட்டை அதிகரிப்பது நீண்டகால இலக்குகளுக்கு உதவக்கூடும்.

3. ஒரே முதலீட்டில் அதிகப் பணத்தைக் குவிக்காதீர்கள்

உங்கள் பணம் முழுவதும் ஒரே பங்கு, ஒரே மியூச்சுவல் ஃபண்ட் அல்லது ஒரே சொத்து வகையில் இருக்கிறதா என்பதை ஆய்வு செய்யுங்கள். முதலீட்டின் இடர்ப்பாட்டைச் சமநிலைப்படுத்த பல்வேறு சொத்து வகைகளில் பணத்தைப் பிரித்து முதலீடு செய்வது அவசியம்.

4. முதலீட்டு இலக்குகளை மறுபரிசீலனை செய்யுங்கள்

குழந்தைகளின் உயர்கல்வி, வீடு வாங்குதல், திருமணம் மற்றும் ஓய்வுக்காலத் தேவைகள் போன்ற இலக்குகளுக்கு ஏற்ப முதலீட்டுக் காலத்தையும் தொகையையும் மாற்றியமைக்கலாம்.

610
அவசரகால நிதி இல்லாமல் முதலீடு செய்ய வேண்டாம்!

பலர் கிடைக்கும் கூடுதல் பணத்தை உடனடியாகப் பங்குச் சந்தை அல்லது மியூச்சுவல் ஃபண்டில் முதலீடு செய்துவிடுகின்றனர். ஆனால், திடீரென வேலை இழப்பு, மருத்துவச் செலவு அல்லது குடும்ப அவசரத் தேவை ஏற்பட்டால் என்ன செய்வது?

இதற்காகவே அவசரகால நிதி (Emergency Fund) அவசியமாகிறது.

பொதுவாக, குறைந்தபட்சம் 3 முதல் 6 மாதங்களுக்கான அத்தியாவசிய குடும்பச் செலவுகளுக்குத் தேவையான தொகையை எளிதில் பணமாக மாற்றக்கூடிய பாதுகாப்பான இடத்தில் வைத்திருக்கலாம். வருமானம் நிலையற்றதாக இருப்பவர்கள் அல்லது குடும்பப் பொறுப்புகள் அதிகமாக இருப்பவர்கள் இன்னும் அதிகமான தொகையை ஒதுக்குவது குறித்து பரிசீலிக்கலாம்.

இந்த நிதியைப் பங்குச் சந்தை சார்ந்த அதிக இடர்ப்பாடு கொண்ட முதலீடுகளில் வைப்பதைத் தவிர்க்க வேண்டும்.

DA Hike Arrear Calculation: யாருக்கு எவ்வளவு சம்பளம் கிடைக்கும்? முழு விவரம்!

710
கடன் இருப்பவர்கள் போனஸ் தொகையை எப்படிப் பயன்படுத்த வேண்டும்?

கிரெடிட் கார்டு கடன், தனிநபர் கடன் போன்ற அதிக வட்டி கொண்ட கடன்கள் இருந்தால், முதலீடு செய்வதற்கு முன்பு அவற்றைக் குறைப்பது முக்கியம்.

ஏனெனில், கடனுக்குச் செலுத்தும் வட்டி அதிகமாக இருக்கும்போது, முதலீட்டில் கிடைக்கும் வருமானத்தைவிட கடன் செலவு அதிகமாக இருக்கலாம். எனவே, அதிக வட்டி கொண்ட கடன்களை முன்னுரிமையுடன் திருப்பிச் செலுத்துவது நிதிச் சுமையைக் குறைக்க உதவும்.

அதே நேரத்தில், வீட்டுக் கடன் போன்ற நீண்டகாலக் கடன்களை முன்கூட்டியே செலுத்துவதா அல்லது முதலீட்டைத் தொடர்வதா என்பதை வட்டி விகிதம், வரி நன்மைகள், மீதமுள்ள கடன் காலம் மற்றும் தனிப்பட்ட நிதிநிலையைப் பொறுத்து முடிவு செய்ய வேண்டும்.

810
தங்கம் வாங்குவதா? தங்கத்தில் முதலீடு செய்வதா?

தீபாவளி மற்றும் தன்தேராஸ் போன்ற பண்டிகைக் காலங்களில் தங்கம் வாங்குவது இந்தியக் குடும்பங்களில் வழக்கமாக உள்ளது. நகைகள் வாங்குவது குடும்பப் பயன்பாட்டுக்கும் கலாசாரப் பாரம்பரியத்துக்கும் முக்கியமானதாக இருக்கலாம்.

ஆனால், முதலீட்டு நோக்கத்திற்காகத் தங்கம் வாங்குபவர்கள் செய்கூலி, சேதாரம் மற்றும் மறுவிற்பனை மதிப்பு போன்றவற்றையும் கணக்கில் எடுத்துக்கொள்ள வேண்டும்.

தங்கத்தில் முதலீடு செய்ய விரும்புபவர்கள் தங்க ETF, தங்க மியூச்சுவல் ஃபண்டுகள் போன்ற வாய்ப்புகளையும் ஆராயலாம். இவற்றுக்கும் சந்தை விலை ஏற்ற இறக்க இடர்ப்பாடு உள்ளது. எனவே, மொத்த முதலீட்டில் தங்கத்திற்கு எவ்வளவு பங்கு ஒதுக்க வேண்டும் என்பதைத் திட்டமிடுவது அவசியம்.

910
முதலீடு செய்வதற்கு முன்பு கவனிக்க வேண்டிய 5 முக்கிய விஷயங்கள்!
  1. இடர்ப்பாட்டை அறியுங்கள்: ஒவ்வொரு மியூச்சுவல் ஃபண்டுக்கும் வெவ்வேறு இடர்ப்பாட்டு அளவு உள்ளது. முதலீடு செய்வதற்கு முன்பு Riskometer-ஐப் பாருங்கள்.
  2. கால அவகாசத்தை முடிவு செய்யுங்கள்: குறுகியகாலத் தேவைகளுக்கும் நீண்டகால இலக்குகளுக்கும் ஒரே முதலீட்டு முறையைப் பயன்படுத்த வேண்டாம்.
  3. செலவுகளைக் கவனியுங்கள்: ஃபண்டின் Expense Ratio மற்றும் பொருந்தக்கூடிய பிற கட்டணங்களைப் புரிந்துகொள்ளுங்கள்.
  4. வரி விதிகளைத் தெரிந்துகொள்ளுங்கள்: முதலீட்டு வகை மற்றும் வைத்திருக்கும் காலத்தைப் பொறுத்து மூலதன ஆதாய வரி மாறுபடலாம். தற்போதைய வரி விதிகளைச் சரிபார்க்க வேண்டும்.
  5. மோசடி முதலீட்டுத் திட்டங்களைத் தவிருங்கள்: குறுகிய காலத்தில் இரட்டிப்பு வருமானம், உறுதியான அதிக லாபம் என்று கூறும் திட்டங்களை நம்பி பணத்தை முதலீடு செய்யாதீர்கள்.
1010
இந்தத் தீபாவளியில் ஒரு புதிய நிதி உறுதிமொழி எடுங்கள்!

தீபாவளி என்பது புதிய தொடக்கத்தையும் மகிழ்ச்சியையும் குறிக்கும் பண்டிகை. ஒவ்வொரு ஆண்டும் நாம் வீட்டை அலங்கரிக்கிறோம். புதிய ஆடைகளை வாங்குகிறோம். குடும்பத்துடன் மகிழ்ச்சியாகக் கொண்டாடுகிறோம். இதனுடன் நமது நிதி வாழ்க்கையையும் மேம்படுத்துவதற்கான ஒரு முயற்சியைத் தொடங்கலாம்.

இந்த ஆண்டு கிடைக்கும் போனஸில் ஒரு சிறிய தொகையையாவது சேமிப்பிற்கும், எதிர்கால முதலீட்டிற்கும் ஒதுக்குங்கள். ஏற்கெனவே முதலீடு செய்து வருபவர்கள் தங்களுடைய நிதி இலக்குகளை மறுபரிசீலனை செய்து, தேவைக்கேற்ப முதலீட்டுத் திட்டத்தைச் சீரமைக்கலாம்.

நினைவில் கொள்ளுங்கள்: செல்வத்தை உருவாக்குவது ஒரே நாளில் நடக்கும் விஷயம் அல்ல. முறையான சேமிப்பு, கட்டுப்பாடான செலவு, தொடர்ச்சியான முதலீடு மற்றும் பொறுமை ஆகியவையே நீண்டகால நிதி வளர்ச்சிக்கு அடிப்படையாக அமைகின்றன.

இந்தத் தீபாவளியில் வீட்டில் ஏற்றும் விளக்குடன், உங்கள் குடும்பத்தின் எதிர்காலத்திற்காகவும் ஒரு முதலீட்டு விளக்கை ஏற்றுங்கள்!

முக்கியக் குறிப்பு: இந்தக் கட்டுரை பொதுவான நிதி விழிப்புணர்வுக்காக மட்டுமே. மியூச்சுவல் ஃபண்ட் மற்றும் சந்தை சார்ந்த முதலீடுகள் சந்தை இடர்ப்பாடுகளுக்கு உட்பட்டவை. முதலீடு செய்வதற்கு முன்பு திட்டத்தின் ஆவணங்களைப் படித்து, உங்கள் நிதி இலக்குகள் மற்றும் இடர்ப்பாட்டுத் தாங்கும் திறனுக்கு ஏற்ற முடிவை எடுக்கவும்.

வணிகம் (Business Ideas in Tamil), வங்கிகள் (Banking News), நிதி, இந்திய பொருளாதாரம் , உலக சந்தை, பங்கு சந்தை, முதலீடு உள்ளிட்ட பல்வேறு தகவல்கள் மற்றும் சமீபத்திய நிதி செய்திகள் அனைத்தையும் ஏஷ்யாநெட் தமிழ் நியூஸில் படிக்கலாம்.

Read more Photos on
click me!

Recommended Stories