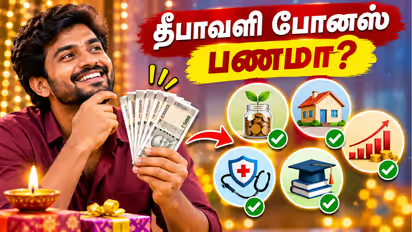
Bonus Money Tips: தீபாவளி பண்டிகையை முன்னிட்டு நிறுவனங்கள் வழங்கும் போனஸ் தொகை பலருக்கும் கூடுதல் மகிழ்ச்சியைத் தரும். கிடைத்த போனஸ் முழுவதையும் ஒரே நேரத்தில் செலவு செய்யாமல், அதனை முறையாக சேமிக்கும் வழிகளை பார்க்கலாம்.
தீபாவளி பண்டிகை காலத்தில் கிடைக்கும் போனஸ் பணம் ஊழியர்களுக்கு கூடுதல் மகிழ்ச்சியைக் கொடுக்கும். வழக்கமான மாதச் சம்பளத்துடன் இந்தத் தொகையும் சேரும்போது, புதிய ஆடைகள் வாங்குவது, வீட்டிற்குத் தேவையான பொருட்களை வாங்குவது, குடும்பத்தினருக்குப் பரிசுகள் வழங்குவது எனப் பல திட்டங்கள் மனதில் தோன்றும். பண்டிகையை மகிழ்ச்சியாகக் கொண்டாடுவதில் தவறில்லை. ஆனால் போனஸ் தொகை முழுவதையும் உடனடியாகச் செலவு செய்துவிட்டால், அடுத்த மாதங்களில் எதிர்பாராத செலவுகள் ஏற்படும்போது சிரமம் வரலாம்.
எனவே, கிடைத்த பணத்தை முன்கூட்டியே திட்டமிட்டு பிரித்துப் பயன்படுத்துவது நல்லது. ஒரு பகுதியை பண்டிகைச் செலவுகளுக்கும், மற்றொரு பகுதியைச் சேமிப்பு மற்றும் எதிர்காலத் தேவைகளுக்கும் ஒதுக்கலாம். எவ்வளவு தொகையைச் செலவு செய்ய வேண்டும், எவ்வளவு தொகையைச் சேமிக்க வேண்டும் என்பதை உங்கள் வருமானம், குடும்பச் செலவுகள், கடன் நிலை மற்றும் எதிர்கால இலக்குகளின் அடிப்படையில் தீர்மானிக்க வேண்டும். போனஸ் என்பது கூடுதல் வருமானம் என்பதால், அதைச் சரியாகப் பயன்படுத்தினால் உங்கள் நிதி நிலையை மேம்படுத்துவதற்கான நல்ல வாய்ப்பாக அமையும்.
26
1. அவசரகாலச் சேமிப்பை அதிகரியுங்கள்
திடீரென மருத்துவச் செலவு, வீட்டுப் பழுதுபார்ப்பு, வாகனப் பராமரிப்பு அல்லது வேலை இழப்பு போன்ற எதிர்பாராத சூழல்கள் ஏற்படலாம். இதுபோன்ற நேரங்களில் கடன் வாங்காமல் சமாளிக்க அவசரகாலச் சேமிப்பு உதவும். பொதுவாக, குறைந்தபட்சம் 3 முதல் 6 மாதங்களுக்கான அத்தியாவசியச் செலவுகளுக்குப் போதுமான தொகையை அவசர நிதியாக வைத்திருக்கலாம்.
உதாரணமாக, ஒரு குடும்பத்தின் மாதாந்திர அத்தியாவசியச் செலவு ரூ.20,000 என்றால், ரூ.60,000 முதல் ரூ.1.20 லட்சம் வரை அவசர நிதியை இலக்காகக் கொள்ளலாம். இந்தத் தொகையை எளிதில் எடுக்கக்கூடிய சேமிப்புக் கணக்கு அல்லது குறைந்த ஆபத்துள்ள பணமாக மாற்றக்கூடிய சேமிப்பு வழியில் வைத்திருப்பது நல்லது. ஏற்கெனவே அவசர நிதி இருந்தால், தீபாவளி போனஸில் ஒரு பகுதியை அதில் சேர்க்கலாம். இதனால் எதிர்பாராத செலவுகள் வரும்போது மற்ற சேமிப்புகளைத் தொட வேண்டிய அவசியம் குறையும்.
36
2. அதிக வட்டி கொண்ட கடன்களை அடையுங்கள்
கிரெடிட் கார்டு நிலுவைத் தொகை, அதிக வட்டி கொண்ட தனிநபர் கடன் அல்லது செயலிக் கடன் போன்றவை இருந்தால், போனஸ் தொகையில் ஒரு பகுதியைப் பயன்படுத்தி அவற்றைக் குறைக்கலாம். குறிப்பாக, கிரெடிட் கார்டு நிலுவையைத் தொடர்ந்து வைத்திருந்தால் வட்டி மற்றும் இதர கட்டணங்கள் அதிகரிக்க வாய்ப்புள்ளது. இதனால் மாதந்தோறும் செலுத்த வேண்டிய தொகையும் உயரலாம்.
அதிக வட்டி கொண்ட கடனை முதலில் அடைப்பது எதிர்கால வட்டிச் செலவைக் குறைக்க உதவும். ஆனால் கடனை முன்கூட்டியே அடைப்பதற்கு முன்பு வங்கியின் விதிமுறைகளைப் பார்க்க வேண்டும். சில கடன்களுக்கு முன்கூட்டிச் செலுத்தும் கட்டணம் அல்லது பிற நிபந்தனைகள் இருக்கலாம். எல்லாக் கடன்களையும் ஒரே நேரத்தில் அடைக்க முடியாவிட்டாலும், அதிக வட்டி வசூலிக்கப்படும் கடனுக்கு முன்னுரிமை கொடுப்பது நல்லது. இதனால் மாதாந்திர நிதிச் சுமையைக் குறைத்து, எதிர்காலச் சேமிப்பை அதிகரிக்க முடியும்.
அவசரகாலச் சேமிப்பு ஓரளவு உருவாகி, அதிக வட்டி கடன்களும் கட்டுப்பாட்டுக்குள் வந்துவிட்டால், போனஸில் ஒரு பகுதியை நீண்டகால இலக்குகளுக்காக முதலீடு செய்யலாம். குழந்தைகளின் கல்வி, சொந்த வீடு வாங்குவது, ஓய்வுக்காலத் தேவைகள் போன்ற இலக்குகளுக்கு முன்கூட்டியே சேமிப்பது உதவும். உங்கள் வயது, முதலீட்டு காலம், பண இழப்பைத் தாங்கும் திறன் ஆகியவற்றைப் பொறுத்து பல்வகைப்படுத்தப்பட்ட மியூச்சுவல் பண்ட்கள், பொது வருங்கால வைப்பு நிதி உள்ளிட்ட முதலீட்டு வாய்ப்புகளை ஆராயலாம்.
ஆனால் எல்லா முதலீடுகளும் ஒரே மாதிரியானவை அல்ல. மியூச்சுவல் பண்ட்களில் சந்தை ஆபத்து உள்ளது; வருங்கால வைப்பு நிதி போன்ற திட்டங்களுக்கு தனித்தனி விதிமுறைகள் உள்ளன. எனவே, புரியாத திட்டங்களில் அவசரமாகப் பணம் செலுத்த வேண்டாம். முதலீட்டின் கால அளவு, கட்டணங்கள், வரி விதிகள் மற்றும் பணத்தைத் திரும்பப் பெறும் வசதிகளைத் தெரிந்துகொண்டு முடிவு செய்யுங்கள்.
56
4. வரவிருக்கும் செலவுகளுக்குப் பணம் ஒதுக்குங்கள்
தீபாவளி முடிந்த பிறகும் குடும்பச் செலவுகள் தொடரும். மின்சாரக் கட்டணம், காப்பீட்டுத் தவணை, பள்ளிக் கட்டணம், வீட்டு வாடகை, கடன் தவணை மற்றும் வாகனப் பராமரிப்பு போன்ற செலவுகள் அடுத்தடுத்த மாதங்களில் வரலாம். இவற்றுக்காகப் போனஸ் தொகையில் ஒரு பகுதியை முன்கூட்டியே ஒதுக்கி வைப்பது நல்லது. அடுத்த மூன்று மாதங்களில் வரவிருக்கும் செலவுகளைப் பட்டியலிட்டு, ஒவ்வொன்றுக்கும் தேவையான தொகையைக் கணக்கிடுங்கள்.
இதனால் அவசரமாகக் கடன் அட்டை பயன்படுத்துவது அல்லது தனிநபர் கடன் வாங்குவது போன்ற சூழல்களைத் தவிர்க்கலாம். குறிப்பாக, ஆண்டு காப்பீட்டுத் தவணை அல்லது பள்ளிக் கட்டணம் போன்ற பெரிய செலவுகள் வரவிருந்தால், போனஸ் தொகையைப் பயன்படுத்தி முன்கூட்டியே தயாராகலாம். இதன் மூலம் தீபாவளிக்குப் பிறகான மாதங்களிலும் குடும்பத்தின் பணநிலை சீராக இருக்கும்.
66
5. பண்டிகையையும் மகிழ்ச்சியாகக் கொண்டாடுங்கள்
போனஸ் கிடைத்தவுடன் அனைத்தையும் சேமிக்க வேண்டும் என்ற அவசியமில்லை. பண்டிகை என்பது குடும்பத்துடன் மகிழ்ச்சியாகக் கொண்டாட வேண்டிய நேரம். எனவே, உங்கள் நிதி நிலைக்கு ஏற்ற அளவில் புத்தாடைகள், பரிசுகள், உணவு மற்றும் குடும்பச் சுற்றுலா போன்றவற்றுக்குப் பணம் ஒதுக்கலாம். ஆனால் ஷாப்பிங் தொடங்குவதற்கு முன்பே ஒரு செலவு வரம்பை நிர்ணயித்துக்கொள்ளுங்கள். பெரிய பொருட்களை வாங்கும்போது வெவ்வேறு கடைகளின் விலைகளை ஒப்பிட்டுப் பாருங்கள்.
தள்ளுபடி என்ற பெயரில் தேவையில்லாத பொருட்களை வாங்குவதைத் தவிர்க்கவும். மற்றவர்கள் செலவு செய்வதைப் பார்த்து கடன் வாங்கி பண்டிகையைக் கொண்டாட வேண்டிய அவசியமில்லை. உங்கள் வருமானத்துக்கு ஏற்ற வகையில் கொண்டாடுவதுதான் சிறந்தது. அவசரச் சேமிப்பு, கடன் குறைப்பு, எதிர்கால முதலீடு மற்றும் வரவிருக்கும் செலவுகளுக்குப் பணம் ஒதுக்கிய பிறகு மீதமுள்ள தொகையை மகிழ்ச்சியாகச் செலவு செய்யலாம். இவ்வாறு திட்டமிட்டால் தீபாவளி மகிழ்ச்சியுடன் முடிவதோடு, உங்கள் நிதி இலக்குகளுக்கும் ஒரு நல்ல தொடக்கமாக அமையும்.
வணிகம் (Business Ideas in Tamil), வங்கிகள் (Banking News), நிதி, இந்திய பொருளாதாரம் , உலக சந்தை, பங்கு சந்தை, முதலீடு உள்ளிட்ட பல்வேறு தகவல்கள் மற்றும் சமீபத்திய நிதி செய்திகள் அனைத்தையும் ஏஷ்யாநெட் தமிழ் நியூஸில் படிக்கலாம்.