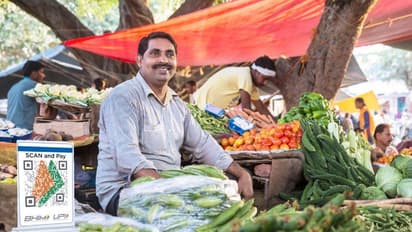
மத்திய அரசால் அக்.15 முதல் அமல்படுத்தப்பட்டுள்ள புதிய வணிகக் கழிவு விகிதம் (MDR) காரணமாக நாடு முழுவதும் வியாபாரிகள் மத்தியில் அதிருப்தி எழுந்துள்ளது. மீண்டும் பணப் புழக்கம் அதிகரிக்கும் அபாயமும் ஏற்பட்டுள்ளது.
மத்திய அரசு புதிதாக அமல்படுத்தியுள்ள யு.பி.ஐ (UPI) வணிகக் கழிவு விகிதம் (MDR - Merchant Discount Rate) காரணமாக வியாபாரிகள் மத்தியில் கடுமையான அதிருப்தி எழுந்துள்ளது. இதன் எதிரொலியாக, உத்தரப் பிரதேசத்தின் காசியாபாத் பகுதியில் உள்ள கடைகளில் யுபிஐ பணப் பரிவர்த்தனைகளைத் தவிர்த்து, ரொக்கமாகப் பணம் செலுத்துமாறு வாடிக்கையாளர்களுக்கு அறிவிப்புப் பலகைகள் வைக்கப்பட்டு வருகின்றன.
காசியாபாத்தில் உள்ள பல கடைகளின் வாசல்களில் கடந்த வார இறுதியில், ‘இங்கு யுபிஐ பேமெண்ட்கள் ஏற்கப்படாது’, ‘பானிபூரி: ரொக்கம் - ரூ.50; யுபிஐ - ரூ.51’ போன்ற வாசகங்கள் அடங்கிய நோட்டீஸ்கள் ஒட்டப்பட்டுள்ளன. புதிய எம்டிஆர் கட்டண அமலாக்கத்தைத் தொடர்ந்து, இத்தகைய மாற்றங்கள் தீவிரமடையத் தொடங்கியுள்ளன.
24
MDR என்றால் என்ன? விதிகள் சொல்வது என்ன?
அக்.15-ம் தேதி முதல் நாடு முழுவதும் வணிகக் கழிவு விகிதமான MDR முறையை மத்திய அரசு அமல்படுத்தியுள்ளது. மாதம் ஒன்றுக்கு ரூ.1 லட்சத்திற்கு மேல் யுபிஐ மூலம் பரிவர்த்தனை பெறும் வியாபாரிகளுக்கு, அவர்கள் பெறும் ஒவ்வொரு பரிவர்த்தனைக்கும் 0.4 சதவீதம் கட்டணமாகப் பிடிக்கப்படும்.
ரூ.2,000-க்கும் குறைவான பரிவர்த்தனைகள், மாதத்திற்கு ரூ.1 லட்சத்திற்கும் குறைவாக யுபிஐ பணப் பரிவர்த்தனை மேற்கொள்ளும் சிறு வியாபாரிகள் மற்றும் இரு நபர்களுக்கு இடையே (P2P) நடக்கும் பணப்பரிமாற்றங்களுக்கு இந்தக் கட்டணம் பொருந்தாது. இது மத்திய அரசு வசூலிக்கும் வரியோ அல்லது கட்டணமோ அல்ல; யுபிஐ பணப் பரிவர்த்தனையை ஒருங்கிணைக்கும் வங்கி மற்றும் பேமெண்ட் சேவை நிறுவனங்களுக்கான கட்டணம் என்று தெரிவிக்கப்பட்டுள்ளது.
மிக முக்கியமாக, இந்தக் கட்டணத்தை வியாபாரிகள் தங்கள் வாடிக்கையாளர்களிடமிருந்து நேரடியாக வசூலிக்கக் கூடாது; வணிகர்களே அதை ஏற்க வேண்டும் எனவும், இதனை வங்கிகள் கண்காணிக்கும் என்றும் மத்திய அரசு தரப்பில் விளக்கமளிக்கப்பட்டது.
34
மீண்டும் பணப் பரிவர்த்தனைக்குத் திரும்பும் கடைகள்
எம்.டி.ஆர் அறிவிக்கப்பட்ட போதே, இக்கட்டணம் மறைமுகமாகவோ அல்லது நேரடியாகவோ நுகர்வோர் தலையில்தான் விடியும் என்ற எதிர்ப்புகள் எழுந்தன. மத்திய அரசு அதை மறுத்தாலும், காசியாபாத்தில் தற்போது வாடிக்கையாளர்களிடம் கூடுதல் கட்டணம் வசூலிப்பது மற்றும் யுபிஐ பரிவர்த்தனைகளை நிராகரிப்பது போன்ற சம்பவங்கள் நடைமுறைச் சிக்கலை வெளிப்படுத்தியுள்ளன.
ஒரே கணக்கில் பெரிய அளவிலான பணப் பரிமாற்றங்கள் நடந்து, முறையான வருமான வரி செலுத்தாத நபர்களைக் கண்டறியவும், யுபிஐ சேவை நிறுவனங்களுக்குரிய கட்டணத்தை ஈட்டவும் இத்திட்டம் வழிவகுக்கும் என்று நியாயங்கள் முன்வைக்கப்பட்டாலும், எந்தவொரு வணிகரும் இந்தக் கூடுதல் கட்டணத்தைச் சொந்தச் செலவில் ஏற்க முன்வருவதில்லை என்பதே கள எதார்த்தமாக உள்ளது.
வணிகர்களின் இந்த நடவடிக்கையால் டிஜிட்டல் பரிவர்த்தனைகள் குறைந்து, ரொக்கப் பணப் புழக்கம் மீண்டும் அதிகரிக்கும் சூழல் உருவாகியுள்ளது. இதன் காரணமாக, கறுப்புப் பணம், ஊழல் மற்றும் லஞ்சத்தை ஒழிக்கும் நோக்கில் தொடங்கப்பட்ட 'டிஜிட்டல் இந்தியா' திட்டத்தின் அடிப்படை நோக்கமே பாழாகும் அபாயம் ஏற்பட்டுள்ளது.அரசுத் தரப்பில் தெளிவான கட்டுப்பாடுகள் மற்றும் முறையான நடவடிக்கைகள் தீவிரப்படுத்தப்படாத பட்சத்தில், புதிய நடைமுறைகளால் ஏற்படும் கூடுதல் செலவுச் சுமை கடைசியில் சாமானிய நுகர்வோரின் தலையிலேயே விடியும் நிலை ஏற்பட்டுள்ளது.
வணிகம் (Business Ideas in Tamil), வங்கிகள் (Banking News), நிதி, இந்திய பொருளாதாரம் , உலக சந்தை, பங்கு சந்தை, முதலீடு உள்ளிட்ட பல்வேறு தகவல்கள் மற்றும் சமீபத்திய நிதி செய்திகள் அனைத்தையும் ஏஷ்யாநெட் தமிழ் நியூஸில் படிக்கலாம்.